MACHINES
Votre RAM ne baissera plus : l’IA a changé l’économie de la mémoire
Ce n’est pas une pénurie, c’est une allocation. La mémoire est vendue d’avance aux géants, le particulier paie le reste au prix du jour. Et cinquante ans de déflation numérique viennent de s’arrêter.
Mercredi 30 septembre 2026. Micron publie ses résultats annuels, et dans ses remarques préparées se cache un chiffre que presque personne n’a relevé. La division qui vend la mémoire de vos PC et de vos téléphones dégage, au dernier trimestre, 90 % de marge brute†. Celle qui vend aux géants du cloud, « seulement » 83 %.1
Relisez bien : la mémoire de vos appareils rapporte autant à Micron que celle des serveurs, et plus que celle des géants du cloud.
Pas Microsoft. Pas OpenAI. Vos appareils.
Et dans la même présentation, son patron lâche une phrase qu’aucun dirigeant n’aime prononcer au sommet d’un cycle : « Nous n’avons aucune visibilité sur le moment où l’offre et la demande reviendront à l’équilibre. »1
Sur les réseaux, la question revient tous les jours, sous une forme ou une autre : « quand est-ce que ça s’arrête ? » Le kit de RAM le moins cher a été multiplié par sept, les cartes graphiques ont disparu des rayons, les consoles augmentent au lieu de baisser… et la réponse habituelle est rassurante : c’est un cycle. La mémoire a toujours fonctionné comme ça, des pénuries, des surplus, des krachs. Patience, ça va redescendre.
C’est la réponse du moment, et elle se trompe de question. Parce que ce qui se passe n’est pas une pénurie. C’est une allocation. La capacité existe, elle est même en train d’augmenter. Seulement, elle est vendue d’avance, sous contrat, à ceux qui peuvent signer pour cinq ans. Et le particulier, lui, est devenu ce que les économistes appellent l’acheteur résiduel‡ : celui qui se partage ce qui reste, au prix du jour. Ma thèse est simple : le prix de la RAM ne reviendra pas au niveau d’avant l’IA, parce que nous sommes passés d’un marché à un étage à un marché à deux étages. Et cette bascule va bien au-delà de la mémoire : elle met fin à cinquante ans de déflation numérique.
†marge brute : part du prix de vente qui reste une fois payé le coût direct de fabrication. 90 % de marge brute, c’est 90 cents gardés sur chaque dollar vendu.
‡acheteur résiduel : celui qui n’a pas de contrat et achète ce qu’il reste, au prix du jour (le « comptant », ou « spot »).
1. Les chiffres d’une rente
Commençons par mesurer l’ampleur du phénomène, parce qu’on parle pas de trois sous.
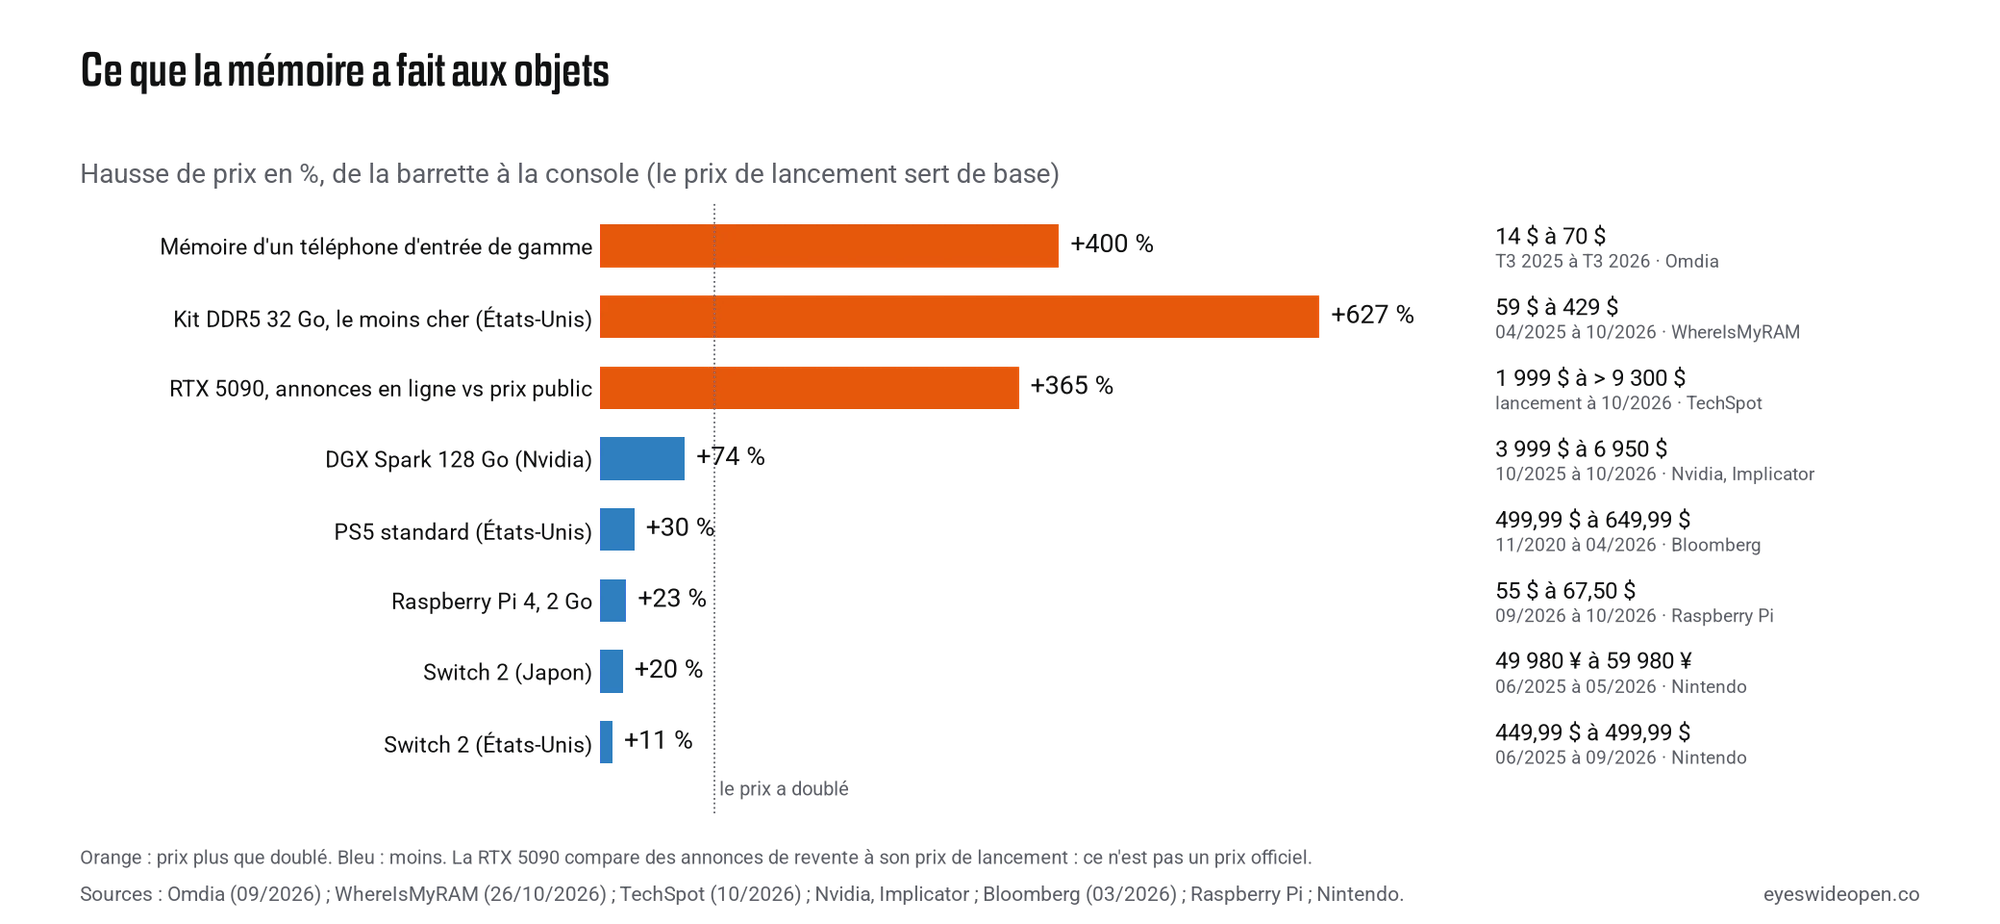
Cinq prix, et pas une vis changée :
- Le kit de 32 Go de DDR5 le moins cher aux États-Unis : 59 dollars en avril 2025, 429 le 3 novembre 2026. Sept fois plus.2
- La puce de DDR4 de référence, au comptant : de 12 à 47 dollars en onze mois.2
- Le DGX Spark de Nvidia, une petite station d’IA de 128 Go : de 3 999 à 6 950 dollars en un an.3
- La mémoire d’un téléphone à moins de 100 dollars : d’environ 14 à 70 dollars en un an, selon Omdia (prévision pour le troisième trimestre 2026).4
- La PS5 : plus chère six ans après sa sortie qu’à son lancement (649,99 dollars contre 499,99).4
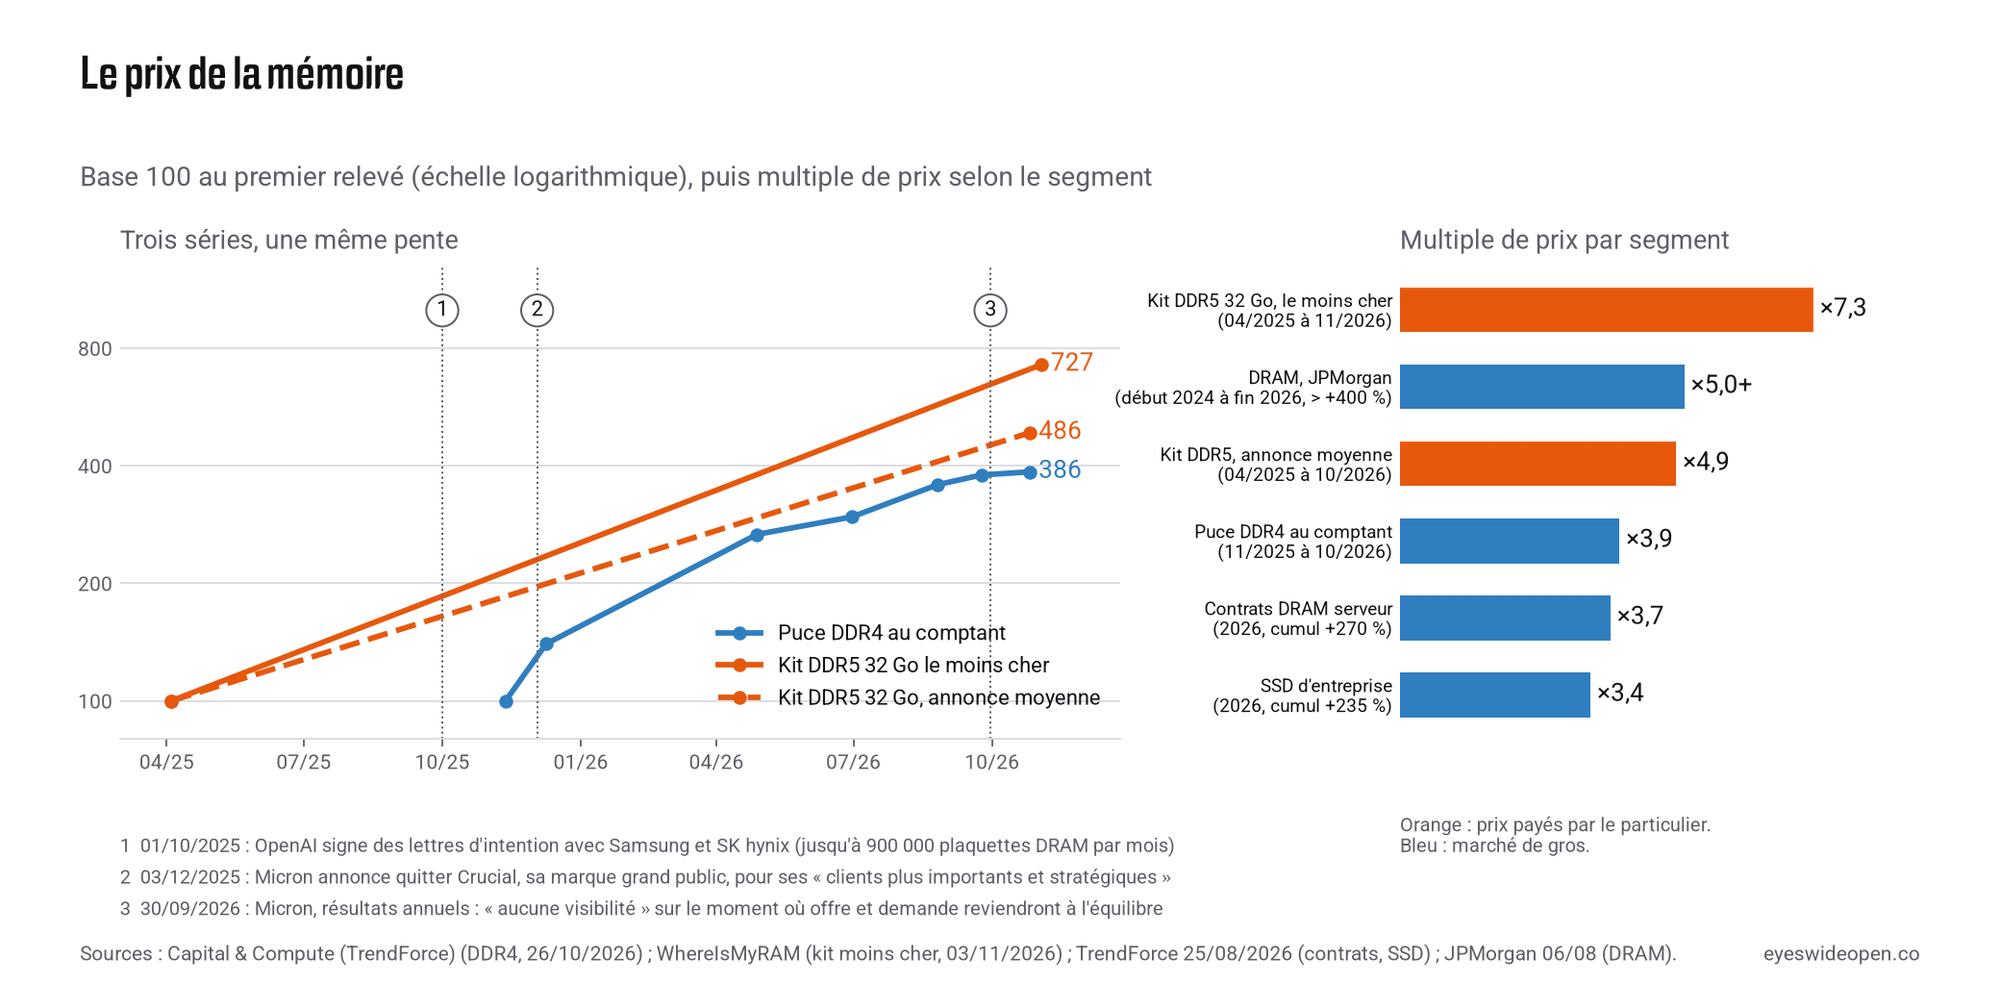
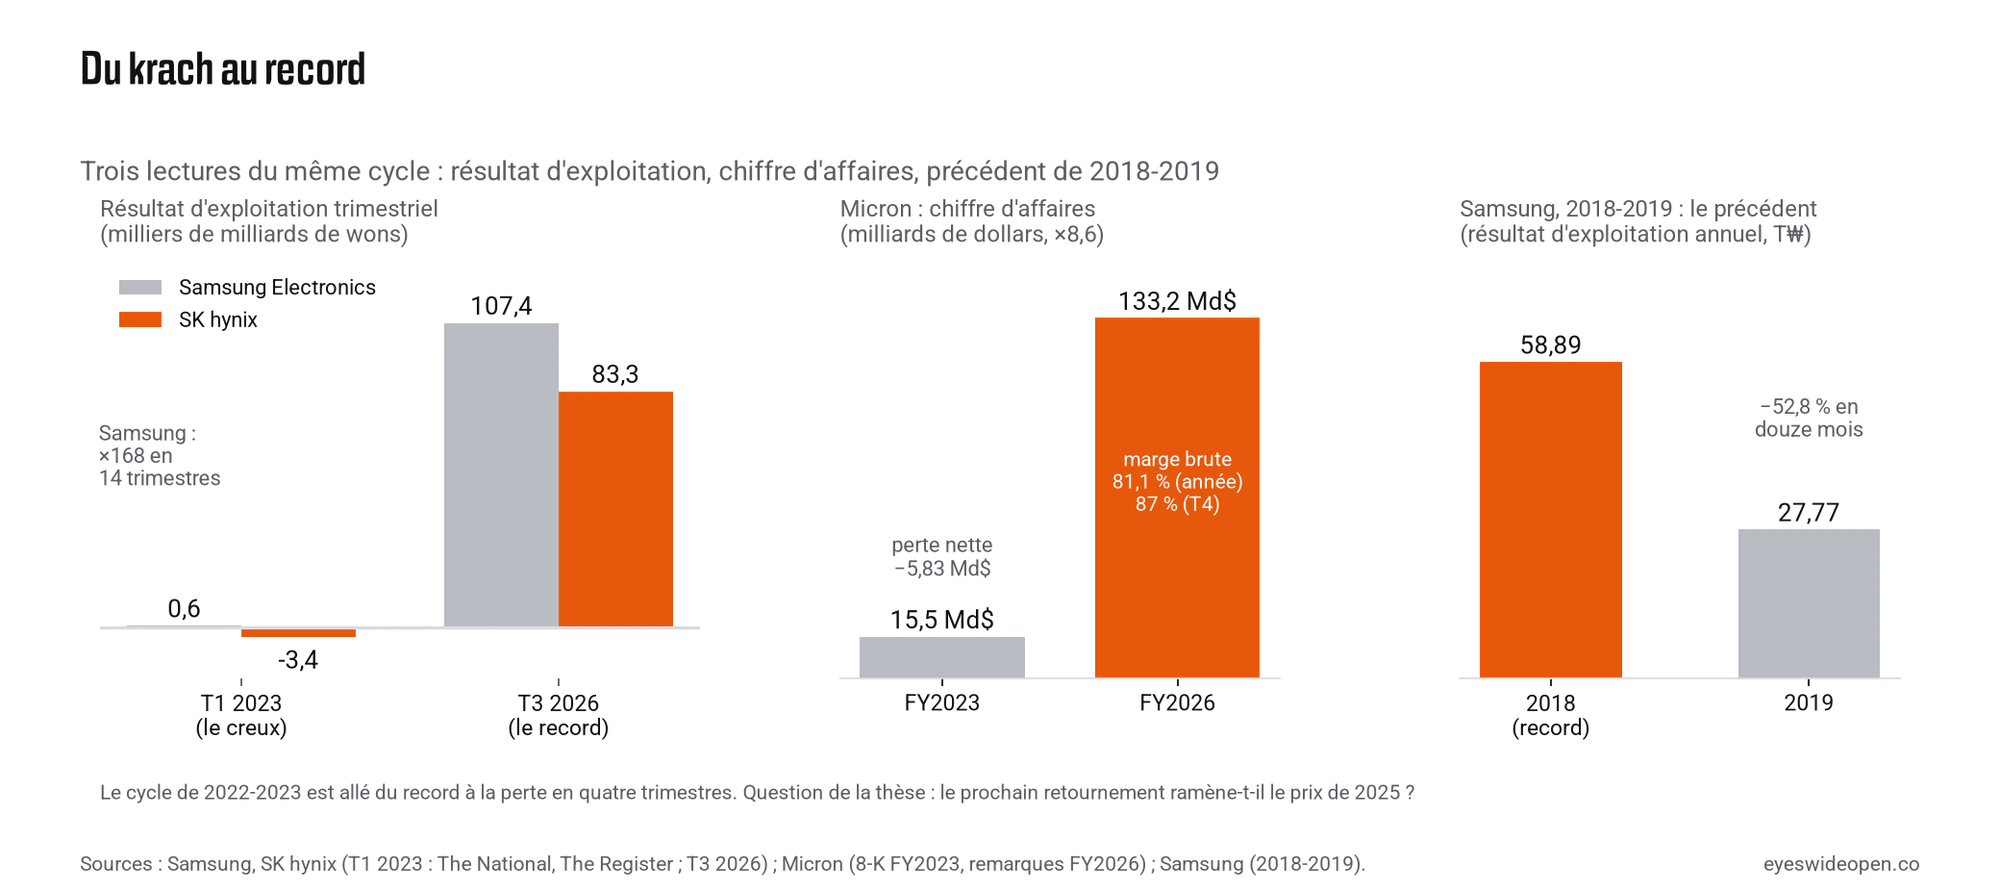
En face, les fabricants vivent le plus grand moment de leur histoire. Au troisième trimestre, Samsung a dégagé 107,4 mille milliards de wons de résultat d’exploitation†, dont 106,5 par ses seules puces, pendant que sa division smartphones… perdait de l’argent.5 SK hynix affiche 80 % de marge d’exploitation. Micron a réalisé 133 milliards de dollars de chiffre d’affaires sur l’exercice, contre 15,5 milliards en 2023, l’année où il perdait près de 6 milliards.6 En bourse, au 30 octobre, depuis fin 2024, Samsung avait été multiplié par quatre, SK hynix par plus de huit, et Micron par près de onze, pour dépasser de peu les 1 000 milliards de dollars de capitalisation.7
Si vous venez d’acheter un PC, mes condoléances : vous avez financé la fête sans être invité…
†résultat d’exploitation : ce que l’activité courante rapporte avant intérêts et impôts. Samsung le compte en wons (₩), la monnaie coréenne ; 107,4 mille milliards, c’est le premier trimestre à plus de 100 mille milliards de wons de résultat pour une entreprise de la tech.
2. La même plaquette, deux destins
Alors, pourquoi ? Le mécanisme tient sur une plaquette de silicium.
La mémoire des cartes d’IA, la HBM†, et la DRAM de votre ordinateur sortent des mêmes usines, des mêmes salles blanches, des mêmes plaquettes. Sauf qu’un bit de HBM consomme environ trois fois plus de surface qu’un bit de DDR5. Chaque bit de HBM produit coûte donc environ trois bits de mémoire classique. Et la HBM devrait passer d’environ 20 % à 30 % des plaquettes en 2027.8 Traduction : même si les fabricants produisent plus, il y a mécaniquement moins de mémoire pour vous.
Et cette HBM est vendue d’avance. Celle de 2027 est déjà vendue chez Samsung, presque entièrement chez Micron et « pratiquement complète » jusqu’en 2029 chez SK hynix, et les engagements se lisent noir sur blanc :
- Micron a signé 26 contrats pluriannuels du type « take-or-pay » : le client s’engage à payer, qu’il prenne ou non la marchandise.1
- Les trois quarts du chiffre d’affaires sous ces accords sont encadrés par un prix, la majorité avec un plancher et un plafond.1
- Ses clients lui ont même versé des acomptes en cash : 12,3 milliards de dollars sur le seul dernier trimestre.1
- Chez SK hynix, plus de la moitié de la production 2027–2028 est déjà sous contrat de long terme.8
Voilà la vraie nature du marché. Au premier étage, les géants signent pour cinq ans, paient d’avance, et obtiennent des prix encadrés. Au rez-de-chaussée, le reste du monde se partage le résiduel au comptant, et absorbe toute la volatilité. Micron l’explique elle-même par la HBM, moins rentable que la mémoire classique : c’est elle qui tire vers le bas la marge du cloud. Et pendant que les géants verrouillent leurs volumes par contrat, vous payez au prix du jour : le cloud a un plafond négocié, vous avez un ticket de caisse.
Micron l’a d’ailleurs assumé noir sur blanc : l’entreprise a mis fin à sa marque grand public, Crucial, pour se concentrer sur « ses clients plus importants et stratégiques ». Difficile d’être plus clair.
†HBM : _« High Bandwidth Memory », mémoire empilée en couches et collée au processeur d’IA. La DRAM, c’est la mémoire vive classique de votre PC ; les deux sortent des mêmes plaquettes de silicium._
3. Pourquoi l’offre ne viendra pas vous sauver
La contre-objection naturelle, c’est : « d’accord, mais avec des marges pareilles, ils vont construire des usines, et les prix vont baisser ». C’est la loi du marché. Sauf qu’elle a un délai.
Une salle blanche, c’est environ deux ans de chantier, puis plusieurs trimestres de montée en charge. Entre la décision d’investir et le volume, comptez trois ans et demi à quatre ans. Et le calendrier est public :
- Micron, Idaho : mi-2027 pour la première usine, fin 2028 pour la seconde.
- SK hynix, Yongin : février 2027 pour la première salle blanche, juin 2029 pour la deuxième usine (HBM).
- Micron, New York : 2030.9
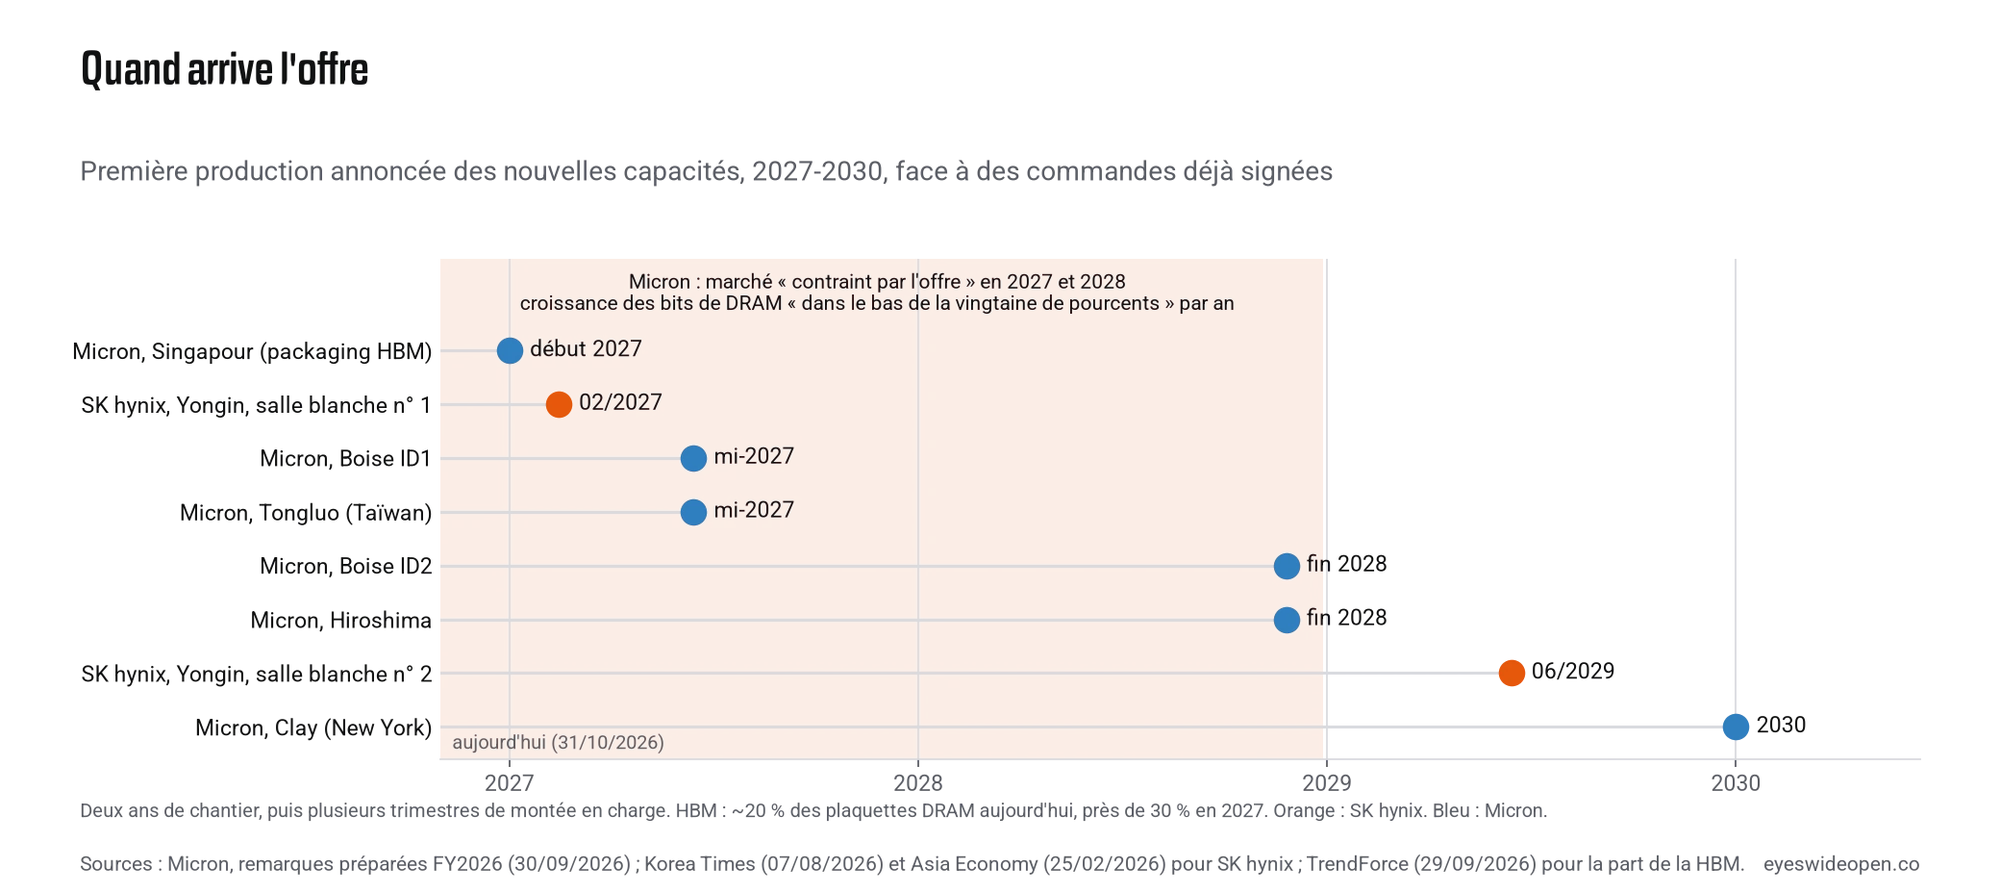
Autrement dit, le prix d’aujourd’hui a été fixé par des décisions prises en 2023… en plein krach, quand plus personne ne voulait investir. Et Micron prévoit pour 2027–2028 une croissance de l’offre de bits « dans le bas de la vingtaine de pourcents » par an, en précisant que le marché restera « contraint par l’offre » ces deux années.1
Et puis il y a la mémoire de l’oligopole†. Trois fabricants font près de 88 % du chiffre d’affaires de la DRAM. En 2023, leurs activités mémoire ont perdu ensemble des milliards, et Samsung est tombé à son plus bas résultat annuel depuis 2008. Ce traumatisme a appris quelque chose à tout le monde : ne pas surinvestir. Les investissements augmentent, oui, mais en construction de bâtiments plutôt qu’en machines, ce qui garde l’option de ne pas les remplir si le marché se retourne. On n’est pas dans l’illégalité, on est dans la prudence. Mais l’histoire de la mémoire a déjà connu pire : entre 1999 et 2002, un cartel de la DRAM a valu plus de 731 millions de dollars d’amendes aux fabricants, Samsung et Hynix compris.10 Une action collective a d’ailleurs été déposée aux États-Unis en juin dernier, sur le même schéma.
Je ne préjuge de rien. Je dis simplement qu’un marché à trois a toujours une tentation.
†oligopole : marché où un petit nombre de vendeurs se partagent presque toute l’offre ; ici, trois acteurs pour environ 90 % de la DRAM.
4. Le jour où les ouvriers ont réclamé leur part
Il y a un signal que les analystes financiers regardent peu, et qui dit pourtant tout de la durée du phénomène : les salariés.
Chez Samsung, les ouvriers avaient voté la grève en mars, à 93 % des 66 000 votants, pour dix-huit jours de grève prévus en mai. Une heure et demie avant le début du mouvement, direction et syndicat ont conclu un accord provisoire. Le tableau, aujourd’hui :
- SK hynix verse 10 % de son résultat d’exploitation, sans plafond, pour dix ans.11
- Samsung (division puces) : 10,5 % du résultat d’exploitation, versés en actions pendant dix ans, accord ratifié à 73,7 % le 27 mai. Le syndicat en demandait 15 %.11
- Micron Taïwan : le syndicat de Taoyuan a obtenu le droit de grève avec 99 % des voix, puis organisé le 22 octobre une grève d’avertissement d’un jour, suivie par onze responsables syndicaux seulement, mais présentée comme la première grève de travailleurs des puces de l’île. Il réclame 15 % du résultat d’exploitation, versé chaque trimestre.12
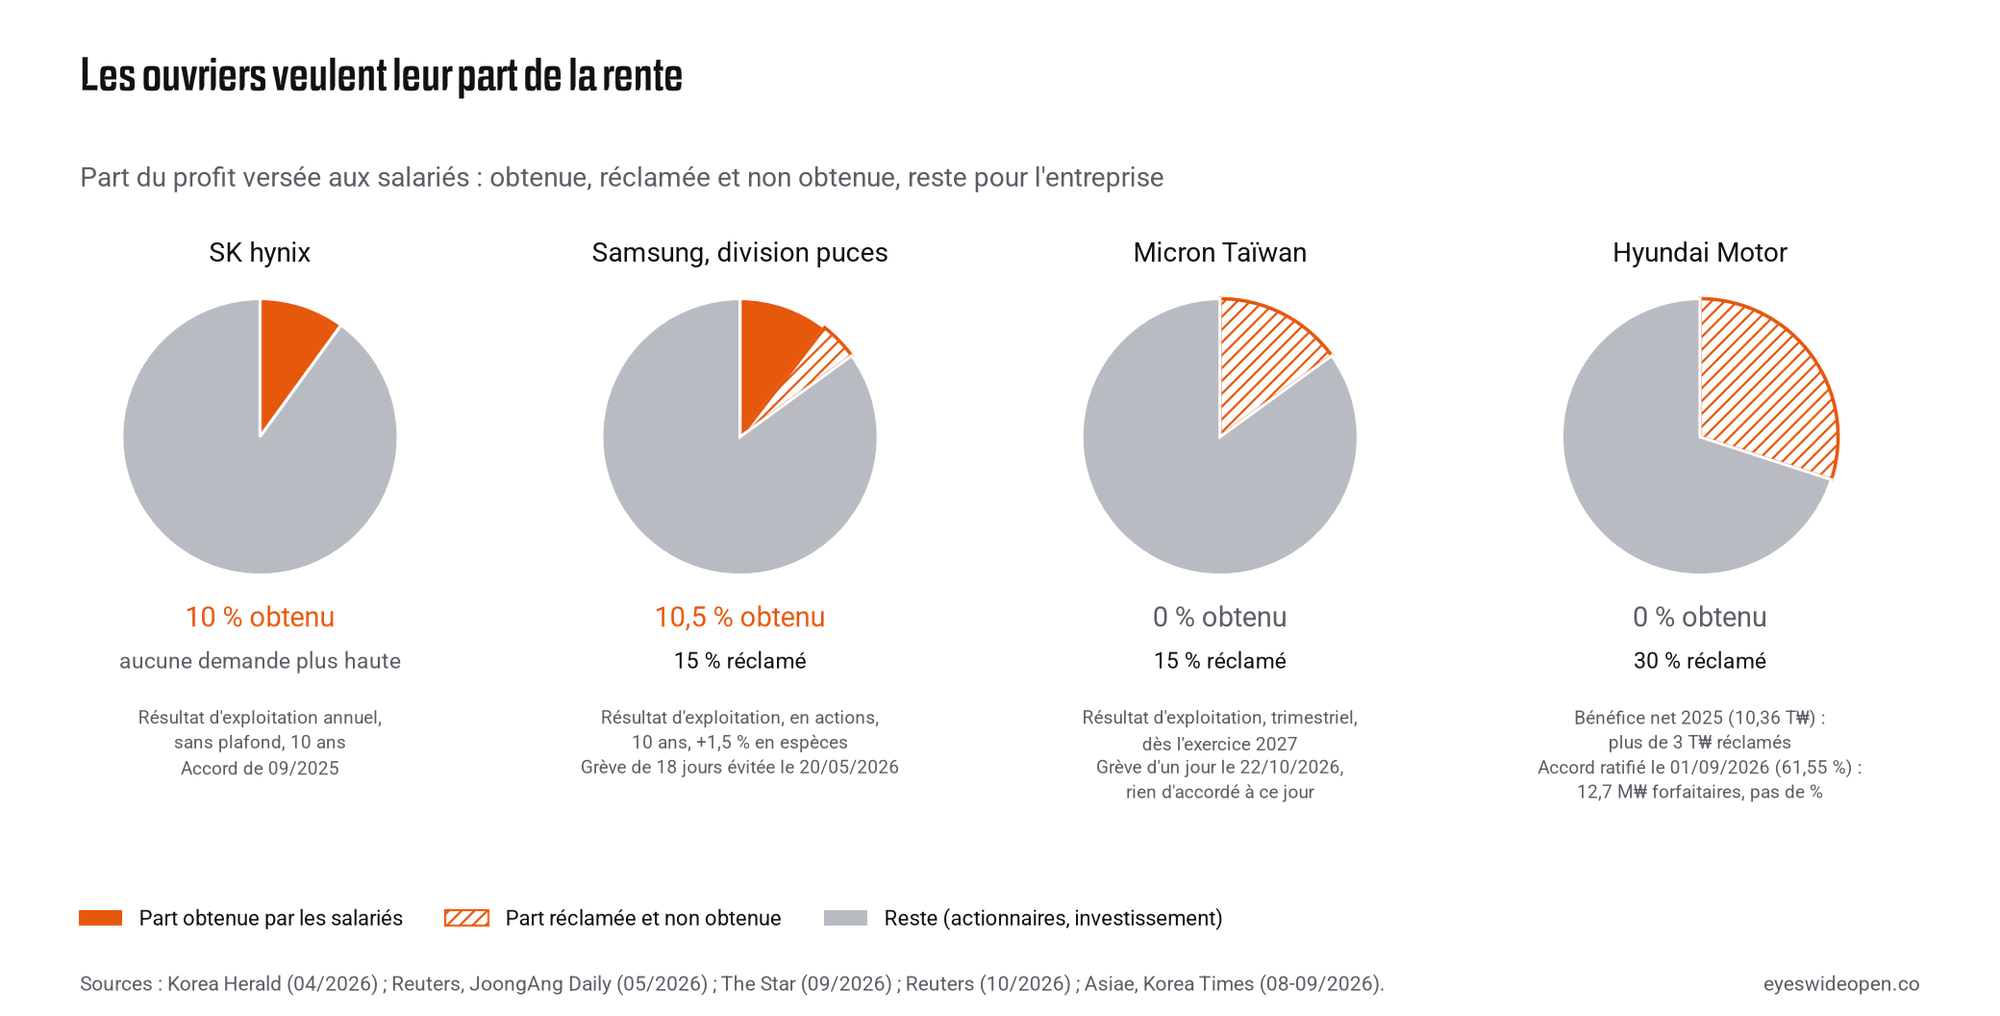
Ce n’est pas qu’une histoire sociale. C’est un indicateur de structure. Quand des salariés négocient non plus un salaire mais une part du profit sur dix ans, ils parient eux-mêmes que la rente va durer. Et une fois ce partage signé, la paix sociale d’une entreprise dépend de la hauteur du cycle : chaque baisse des prix devient aussi un conflit social. La discipline de l’offre se rigidifie.
L’ouvrier coréen et l’actionnaire américain, qui ne s’étaient jamais rien dit, ont enfin un projet commun : que votre barrette reste chère.
Et le mouvement déborde la mémoire : le syndicat de Hyundai a réclamé 30 % du bénéfice net 2025, soit plus de 3 000 milliards de wons. Il ne les a pas obtenus : l’accord ratifié le 1ᵉʳ septembre (à 61,55 %) s’est réglé en forfait, 12,7 millions de wons en plus de 400 % du salaire de base.19 Mais la question est posée, et c’est elle qui compte. On en reparlera dans notre thèse sur l’effondrement du modèle salarial, parce que c’est peut-être l’une des réponses à la question qu’elle pose… quand la valeur part au capital, les salariés qui le peuvent réclament d’être payés comme le capital.
5. Nvidia, ou l’art de vendre la pénurie
Côté cartes graphiques, la logique est la même, poussée à l’extrême. La RTX 5090 a été lancée à 1 999 dollars ; en octobre, les annonces en ligne allaient d’environ 6 500 à 10 000 dollars. Nvidia dément l’avoir arrêtée, mais reconnaît une offre « quelque peu contrainte ».13 Les RTX 50 Super, elles, seraient repoussées sine die, faute de mémoire GDDR7†.
Et là, certains parmis vous vont être déçus. Parce que quand la ressource est rare, le fabricant ne la distribue pas au hasard : il optimise ce qu’il vous en donne. Nvidia l’a même imprimé lui-même, dans son propre livre blanc : le bridage de certaines capacités de calcul de ses cartes grand public. (Je vous en parlais dans une dépêche récente).
Complot ? Non, et c’est pas moi qui vais vous dire le contraire : c’est de la segmentation. La puce la plus rentable va à celui qui paie le plus, et le reste du monde reçoit une version calibrée pour ne pas lui faire d’ombre. Traduction : le calcul, un registre suffit à le libérer. La mémoire, aucun registre ne la double. Exactement comme pour la barrette.
†GDDR7 : génération actuelle de la mémoire des cartes graphiques grand public, distincte de la HBM des cartes d’IA.
6. Acheter son IA plutôt que la louer ? Le calcul a changé
Et c’est là que le sujet touche chacun d’entre nous, directement.
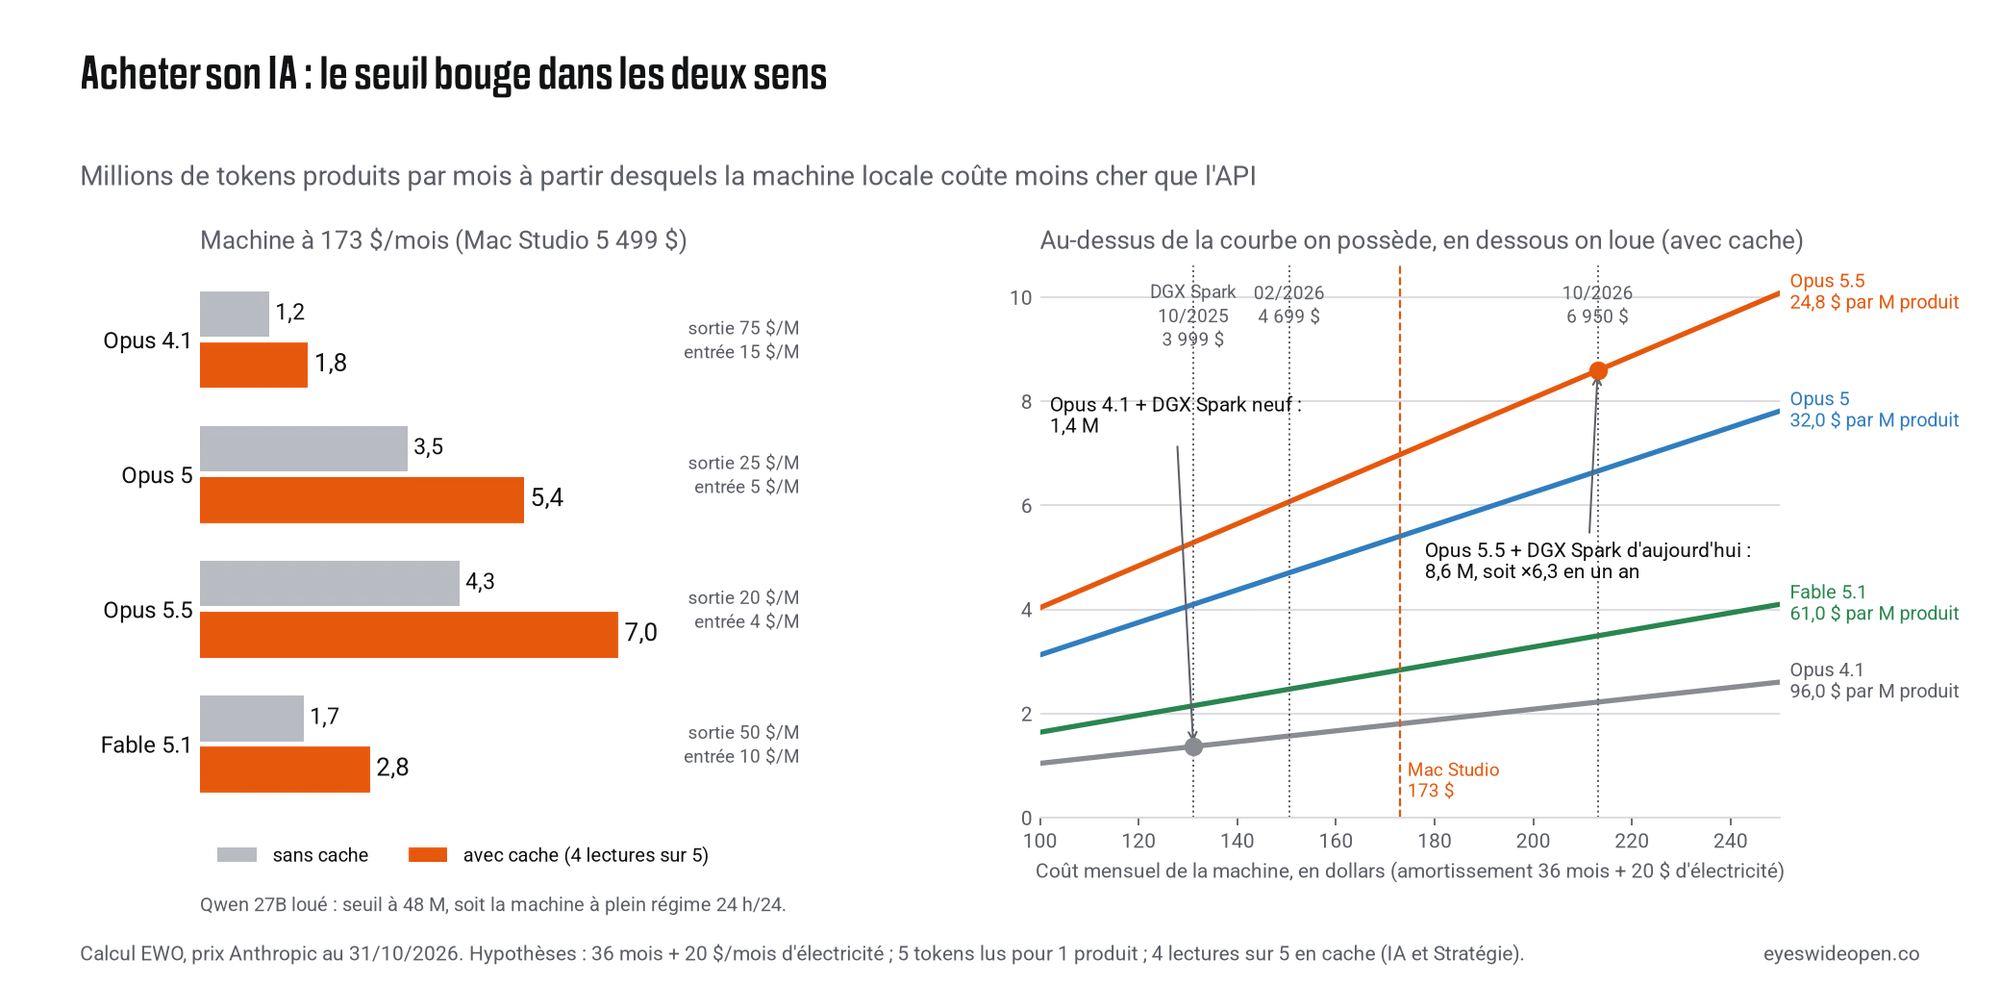
Depuis deux ans, une idée séduisante circule : plutôt que de payer un abonnement ou une API, s’acheter une machine et faire tourner son IA chez soi. Souveraineté, confidentialité, pas de facture mensuelle. Sur le papier, c’est imparable. Faisons le calcul avec les prix du jour :
- Une machine locale amortie à environ 173 dollars par mois (un Mac Studio à 5 499 dollars sur 36 mois, plus 20 dollars d’électricité).
- Cinq tokens lus pour un token produit.
- Quatre lectures sur cinq servies par le cache†.
Avec l’Opus de la génération précédente (Opus 5), la machine devenait rentable au-delà d’environ 5,4 millions de tokens produits par mois. Avec Opus 5.5, dont le prix par token a baissé, le seuil recule à 7 millions.14 Et l’Opus le plus récent coûte 73 % de moins par token que l’Opus 4.1 d’il y a un an (environ 65 % à texte égal, le nouveau tokenizer comptant 30 % de tokens en plus) : face à ce dernier, le seuil n’était que de 1,8 million.
Retournons le calcul : c’est un ciseau.
Le token baisse.
L’objet monte.
Prenez un DGX Spark acheté neuf à son lancement (3 999 dollars) face à Opus 4.1 : le seuil de rentabilité est de 1,4 million de tokens produits par mois. Aujourd’hui, un DGX Spark à 6 950 dollars face à Opus 5.5 : 8,6 millions, soit six fois plus en un an en tokens bruts, près de cinq fois à texte égal (calcul d’EWO, avec les mêmes hypothèses de durée, de cache et d’électricité : c’est une estimation, pas une mesure). Chaque fois qu’un laboratoire baisse ses prix, et chaque fois qu’une barrette augmente, posséder son calcul devient un peu moins rentable que le louer. C’est un renversement historique. Jusqu’ici, la loi de Moore faisait baisser le prix des objets numériques plus vite que celui des services : on achetait sa puissance, et elle devenait chaque année moins chère. Aujourd’hui, l’intelligence se loue de moins en moins cher… et la machine qui permettrait de s’en passer coûte de plus en plus cher.
Traduction : la propriété du calcul se recentralise. Ce que l’ordinateur personnel avait décentralisé dans les années 1980, l’IA est en train de le recentraliser dans les data centers. Pas par la force. Par le prix.
†cache : mémoire tampon des requêtes déjà envoyées, que l’API facture beaucoup moins cher quand on les relit (0,20 dollar le million de tokens, contre 4 pour la lecture neuve, sur Opus 5.5).
7. L’effet d’éviction, au-delà de la mémoire
Et si l’on prend un peu de hauteur, la RAM n’est que le premier symptôme visible d’un phénomène plus large : l’IA réserve les ressources rares du monde physique, et le ménage paie la différence.
Trois ardoises sont déjà sur la table :
- L’électricité. Aux États-Unis, sur le réseau PJM qui alimente treize États, les enchères de capacité ont atteint des records, au plafond autorisé, et un rapport du surveillant du marché impute environ 6,5 milliards de dollars de surcoûts aux data centers, dont l’essentiel à des sites qui ne sont même pas encore construits.15
- Le cuivre, qui a battu son record cet été, à environ 14 850 dollars la tonne (17 août 2026).16
- L’inflation : JPMorgan estime que le choc de la mémoire ajoute à lui seul 0,2 à 0,4 point à l’inflation sous-jacente† américaine.16
Mais le perdant le plus silencieux est ailleurs. Les livraisons de smartphones à moins de 100 dollars ont chuté d’environ 60 % au deuxième trimestre, selon IDC.17 Quand la mémoire passe de 14 à 70 dollars dans un téléphone, le téléphone à 100 dollars n’augmente pas : il cesse d’exister. Or ce téléphone-là, c’était l’accès à Internet pour des centaines de millions de personnes en Afrique et en Asie du Sud. La pénurie de mémoire, c’est aussi une fracture numérique qui se rouvre, et personne ne la mesure : un téléphone qui disparaît ne fait pas monter l’inflation, il sort du panier.
†inflation sous-jacente : l’inflation hors énergie et alimentation, plus stable, que les banques centrales suivent de près.
8. La contre-thèse : « c’est un cycle »
Je dois la prendre au sérieux, parce qu’elle a l’histoire pour elle. Chaque supercycle de la mémoire a été déclaré « structurel ». En 2018, Samsung dégageait un résultat record de près de 59 mille milliards de wons ; en 2019, il était divisé par deux, et les prix de la DRAM avaient chuté de plus de moitié.18 En 2022–2023, même scénario, du record à la perte en quatre trimestres.
Les signaux de retournement existent déjà. Les livraisons de PC ont chuté d’environ 20 % au troisième trimestre20 : quand l’objet final ne se vend plus, le composant finit par plier. Des stocks chinois ont été revendus à perte au printemps, et le kit de 32 Go est brièvement redescendu. Le chinois CXMT est passé d’environ 4 % à 10 % du marché en un an.21 Et les acheteurs eux-mêmes sont fragiles : les géants du cloud financent une part croissante de leurs investissements par la dette.
Tout ça est vrai. La contre-thèse a raison sur la forme : il y aura un retournement. Elle se trompe, je crois, sur deux choses. Le calendrier, d’abord, puisque l’essentiel de la nouvelle capacité n’arrivera en volume qu’à partir de 2028. Et surtout le niveau. Les contrats de Micron ont des planchers qui, selon l’entreprise elle-même, devraient maintenir des marges nettement supérieures à tous les pics des cycles précédents, même au plancher. Un retournement en 2028 laisserait donc les prix bien au-dessus de ceux de 2025. Le cycle reviendra. Mais il oscillera autour d’un niveau plus haut.
9. La trajectoire que j’anticipe
Alors oui, je pense qu’on est bel et bien entré dans une nouvelle économie. Pas un accident de calendrier : une nouvelle allocation du capital, où les ressources rares du monde physique (la mémoire, l’électricité, le cuivre) sont réservées d’avance par ceux qui financent l’IA, et où le particulier devient l’acheteur résiduel. Je ne dis pas ça par goût du drame : je le dis parce que la mécanique repose sur des contrats de cinq ans, des acomptes en cash et des salles blanches dont l’essentiel du volume n’arrivera pas avant 2028.
Voilà pour le postulat. Voici comment je vois la suite, avec des dates pour que vous puissiez me contredire :
- Le premier retournement, quand il viendra, viendra du comptant, pas des contrats. L’étage du bas baisse le premier, et c’est lui qui remontera le premier au prochain choc.
- Je suis à peu près certain que les prix de la DRAM grand public ne reviendront pas au niveau de 2025 avant fin 2029.
- Aucune nouvelle génération de GeForce de bureau avant fin 2027 : à ce stade, je dirais que c’est plié.
- D’ici deux ans, un régulateur, américain, européen, chinois ou coréen, ouvrira une enquête formelle sur les prix de la mémoire.
Cependant, on peut envisager que ce nouveau monde se fissure, pour le meilleur comme pour le pire. Bonne nouvelle, peut-être : la destruction de demande (les PC se vendent déjà 20 % de moins), la montée de CXMT et une efficacité logicielle qui apprend à faire tenir plus de modèle dans moins de mémoire peuvent faire plier le comptant avant que les contrats ne cèdent. Dans ce cas, le particulier respire le premier, pendant que Micron garde ses planchers. Mauvaise nouvelle, ou pas, selon le côté de la table où vous êtes assis : le seuil de rentabilité de l’IA locale continuera de reculer tant que les laboratoires baisseront leurs prix pour gagner des parts de marché… jusqu’au jour où ils devront rentabiliser leurs investissements et rendre des comptes à leurs nouveaux actionnaires (on y revient dans notre thèse sur l’IPO d’Anthropic).
Ce jour-là, le calcul s’inversera, et la location cessera d’être un cadeau.
Franchement, je ne sais pas lequel de ces deux scénarios l’emportera. Ce que je sais, c’est que même le plus clément, un retournement en 2028, laisserait les prix bien au-dessus de ceux de 2025. Le cycle reviendra. Il oscillera autour d’un niveau plus haut.
10. Que faire à la place
Je ne vous dirai pas quoi faire de votre portefeuille : ce n’est pas un conseil d’investissement, et honnêtement, les actions de la mémoire ont déjà fait la moitié du chemin que l’on pouvait espérer. Pour votre matériel, voilà ce que je ferais à votre place :
- Acheter maintenant la mémoire dont on aura besoin pour toute la durée de vie de la machine, plutôt que de compter sur une extension future : c’est la seule pièce dont le prix monte.
- Garder ses machines plus longtemps, et privilégier celles qui partagent la mémoire entre processeur et puce graphique, qui tirent mieux parti de chaque gigaoctet pour l’IA locale.
- Louer le calcul pour les pics, posséder pour le quotidien et pour ce qui ne doit pas sortir de chez soi.
- Faire le calcul, vraiment, avant d’acheter une machine « pour l’IA » : en dessous de quelques millions de tokens produits par mois, la location gagne, et elle gagne de plus en plus.
Pour une entreprise, je dirais que la leçon est plus stratégique : dans un marché à deux étages, mieux vaut être au premier. Ça veut dire négocier sur plusieurs années, quitte à se regrouper avec d’autres acheteurs, plutôt que de subir le comptant.
Pendant cinquante ans, la loi de Moore nous a promis que demain coûterait moins cher qu’aujourd’hui.
Elle n’avait pas prévu qu’on réserve demain avant nous.
Sources
- Micron, « Fiscal Q4 2026 Prepared Remarks » (remarques préparées de la direction), 30/09/2026, https://s25.q4cdn.com/621799436/files/doc_financials/2026/q4/Q4-FY26-Prepared-Remarks.pdf : marges brutes par division (mobile et PC 90 %, cloud 83 %) ; « we do not have line of sight to when supply and demand will return to balance » (traduit de l’anglais) ; 26 accords stratégiques take-or-pay ; acomptes clients ; croissance de l’offre de bits « dans le bas de la vingtaine de pourcents » en 2027–2028.
- WhereIsMyRAM (kit DDR5 32 Go le moins cher aux États-Unis, 04/04/2025 et 03/11/2026) et TrendForce (spot DDR4 1Gx8 3200, 12/11/2025 et 26/10/2026), compilés par Capital & Compute, https://capitalandcompute.net/memory-prices/history/.
- Nvidia, annonce de changement de prix du DGX Spark (forum développeurs, 25/02/2026), https://forums.developer.nvidia.com/t/2-23-2026-price-change-announcement/361713 ; Implicator, « Nvidia adds 64GB DGX Spark at $4,999 as 128GB model climbs to $6,950 », 04/10/2026, https://www.implicator.ai/nvidia-adds-64gb-dgx-spark-at-4-999-as-128gb-model-climbs-to-6-950/.
- Omdia (Jusy Hong), via ChannelNews, 14/08/2026, https://www.channelnews.com.au/ai-memory-crunch-smashing-cheap-smartphone-sales/ (prévision pour le troisième trimestre 2026, mémoire d’une configuration courante de téléphone à moins de 100 dollars, de 14 à 70 dollars) ; BNN Bloomberg, 27/03/2026, https://www.bnnbloomberg.ca/business/2026/03/27/sony-to-hike-playstation-5-prices-again-as-memory-chip-costs-surge/ (PS5).
- Samsung Electronics, résultats du T3 2026, 29/10/2026 (transcription Investing.com, https://www.investing.com/news/transcripts/earnings-call-transcript-samsung-electronics-posts-record-q3-2026-profit-93CH-4981365 ; division puces : GuruFocus, 29/10/2026, https://www.gurufocus.com/news/9150216/samsung-electronics-reports-record-q3-2026-earnings-amid-ai-demand).
- SK hynix, communiqué des résultats du T3 2026, 28/10/2026, https://news.skhynix.com/en/q3-2026-business-results/ ; Micron, 8-K de l’exercice 2023 (SEC) et remarques préparées de l’exercice 2026 (30/09/2026).
- stockanalysis.com, capitalisations boursières au 30/10/2026 (relevé du 31/10/2026) : Micron https://stockanalysis.com/stocks/mu/market-cap/ ; SK hynix https://stockanalysis.com/quote/krx/000660/market-cap/ ; Samsung https://stockanalysis.com/quote/krx/005930/market-cap/.
- TrendForce, 29/09/2026, https://www.trendforce.com/news/2026/09/29/news-samsung-sees-hbm-taking-nearly-30-of-industry-dram-capacity-in-2027-up-from-20-currently/ (part de la HBM dans les plaquettes DRAM, environ trois fois plus de surface par bit) ; SK hynix, communiqué du T3 2026, 28/10/2026 (plus de 50 % de la capacité 2027–2028 sous accords de long terme).
- Micron, remarques préparées de l’exercice 2026, 30/09/2026 (Idaho, New York) ; Korea Times, 07/08/2026, https://www.koreatimes.co.kr/business/companies/20260807/sk-hynix-to-invest-383-bil-in-yongins-y2-fab-cheongjus-m17-fab (Yongin, deuxième phase, juin 2029).
- Département de la Justice des États-Unis, affaire du cartel de la DRAM (1999–2002), plus de 731 millions de dollars d’amendes, Samsung et Hynix compris ; EDN, « Samsung execs face jail in connection with DRAM probe », 22/03/2006, https://www.edn.com/?p=4059371.
- Korea Herald, 20/04/2026, https://www.koreaherald.com/article/10721173 (SK hynix : 10 % du résultat d’exploitation, sans plafond, accord de septembre 2025) ; Korea Times, 18/03/2026, https://www.koreatimes.co.kr/business/companies/20260318/samsung-electronics-unionized-workers-vote-to-strike-over-bonus (vote de grève à 93,1 %) ; CNBC, 20/05/2026 ; Korea JoongAng Daily, 21/05/2026, https://www.koreajoongangdaily.com/business/samsung-strike-averted-as-labor-management-reach-tentative-deal/12514170 (accord à 10,5 %, ratifié à 73,7 % le 27/05).
- The Star, 01/09/2026, https://www.thestar.com.my/tech/tech-news/2026/09/01/micron039s-taiwan-unions-threaten-strike-over-bonus-dispute (15 % du résultat d’exploitation, versé chaque trimestre) ; Reuters via US News, 07/10/2026, https://money.usnews.com/investing/news/articles/2026-10-07/microns-taoyuan-union-in-taiwan-secures-authorisation-to-strike (99 % pour la grève) ; Yahoo Singapore, 22/10/2026, https://sg.news.yahoo.com/handful-micron-workers-strike-taiwan-094606462.html (grève d’avertissement) ; Focus Taiwan (CNA), 22/10/2026, https://focustaiwan.tw/business/202610220016 (onze responsables syndicaux) ; Rest of World, 05/11/2026, https://restofworld.org/2026/taiwan-labor-strike-ai-profits/ (première grève des puces de l’île).
- Tech Insider, 18/10/2026, https://tech-insider.org/rtx-5090-shortage-price-surge-2026/ (annonces tierces d’environ 6 500 à 10 000 $) ; TechSpot, « Nvidia says the RTX 5090 isn’t discontinued, but most listings are over $9,300 », octobre 2026, https://www.techspot.com/community/topics/nvidia-says-the-rtx-5090-isnt-discontinued-but-most-listings-are-over-9-300.299182/ ; Club386, 17/07/2026, https://club386.com/nvidia-geforce-rtx-50-super-launch-on-hold-rumour/ (RTX 50 Super repoussée, rumeur).
- Anthropic, grille tarifaire de l’API, https://platform.claude.com/docs/en/about-claude/pricing, consultée le 31/10/2026 ; IA et Stratégie, « Acheter son IA plutôt que la louer : le calcul qui change le choix de votre machine », YouTube, 23/09/2026, https://www.youtube.com/watch?v=h369b5S5OhY ; calcul d’EWO (données : `visuels/donnees/06-louer-ou-acheter.csv`).
- PJM Interconnection, enquêtes de capacité 2026/27 et 2027/28 ; Monitoring Analytics (surveillant indépendant du marché de PJM), rapport 2026.
- London Metal Exchange, cuivre (record absolu à environ 14 850 dollars la tonne, 17/08/2026, d’après Cochilco via Mining Reporters, https://www.miningreporters.com/noticia/news/2026/08/copper-price-new-all-time-high-673-lb-london-cochilco) ; JPMorgan Global Research, « DRAM memory shortage from AI », 06/08/2026, https://www.jpmorgan.com/insights/global-research/artificial-intelligence/dram-memory-shortage-from-ai.
- IDC, via Rest of World, 2026, https://restofworld.org/2026/ai-data-center-memory-chip-shortage-cheap-smartphones/.
- Samsung Electronics, résultats annuels 2018 (résultat d’exploitation de 58,89 mille milliards de wons) et 2019 (27,77).
- Asianet News, 20/04/2026, https://newsable.asianetnews.com/amp/business/hyundai-union-demands-30-of-net-profit-as-performance-bonus-articleshow-eg72n90 (30 % du bénéfice net 2025, soit plus de 3 000 milliards de wons) ; Asiae / Money Today, 25/08/2026, https://www.mt.co.kr/en/industry/2026/08/25/2026082511393039364 (accord provisoire : 12,7 millions de wons en plus de 400 % du salaire de base) ; Korea Times, 01/09/2026, https://koreatimes.co.kr/business/companies/20260901/unionized-workers-at-hyundai-motor-accept-wage-deal (ratification, 61,55 %).
- IDC (chiffres préliminaires), livraisons mondiales de PC au T3 2026 : 62,7 millions d’unités, moins 20,1 % sur un an, 09/10/2026, relayé par AI Weekly, https://aiweekly.co/alerts/idc-q3-pc-shipments-plunge-201-yoy-to-627m-units-as-ai-data-center-costs-choke.
- CNBC, 13/10/2026, https://www.cnbc.com/2026/10/13/cxmt-memory-chip-stock-rout.html (CXMT, environ 10 % du marché de la DRAM selon HSBC, contre environ 4 % un an plus tôt).