MARKETS
Mille milliards envolés : Wall Street arrête de payer la promesse de l’IA
Vendredi 30 octobre. Le Nasdaq 100 lâche jusqu’à 4,5 % en séance et franchit brièvement le seuil des 10 % de baisse depuis son sommet : troisième correction de l’année, du jamais-vu depuis 2022. Plus de 1 000 milliards de dollars s’évaporent, selon NBC. Intel s’effondre de près…
Vendredi 30 octobre. Le Nasdaq 100 lâche jusqu’à 4,5 % en séance et franchit brièvement le seuil des 10 % de baisse depuis son sommet : troisième correction† de l’année, du jamais-vu depuis 2022. Plus de 1 000 milliards de dollars s’évaporent, selon NBC. Intel s’effondre de près de 30 %, la pire chute de son histoire en Bourse selon NBC. Et le diagnostic tombe aussitôt : la « bulle de l’IA » éclate, les valorisations étaient « délirantes », fin de la fête.
Voilà la version qui circule… sauf qu’elle regarde le mauvais chiffre.
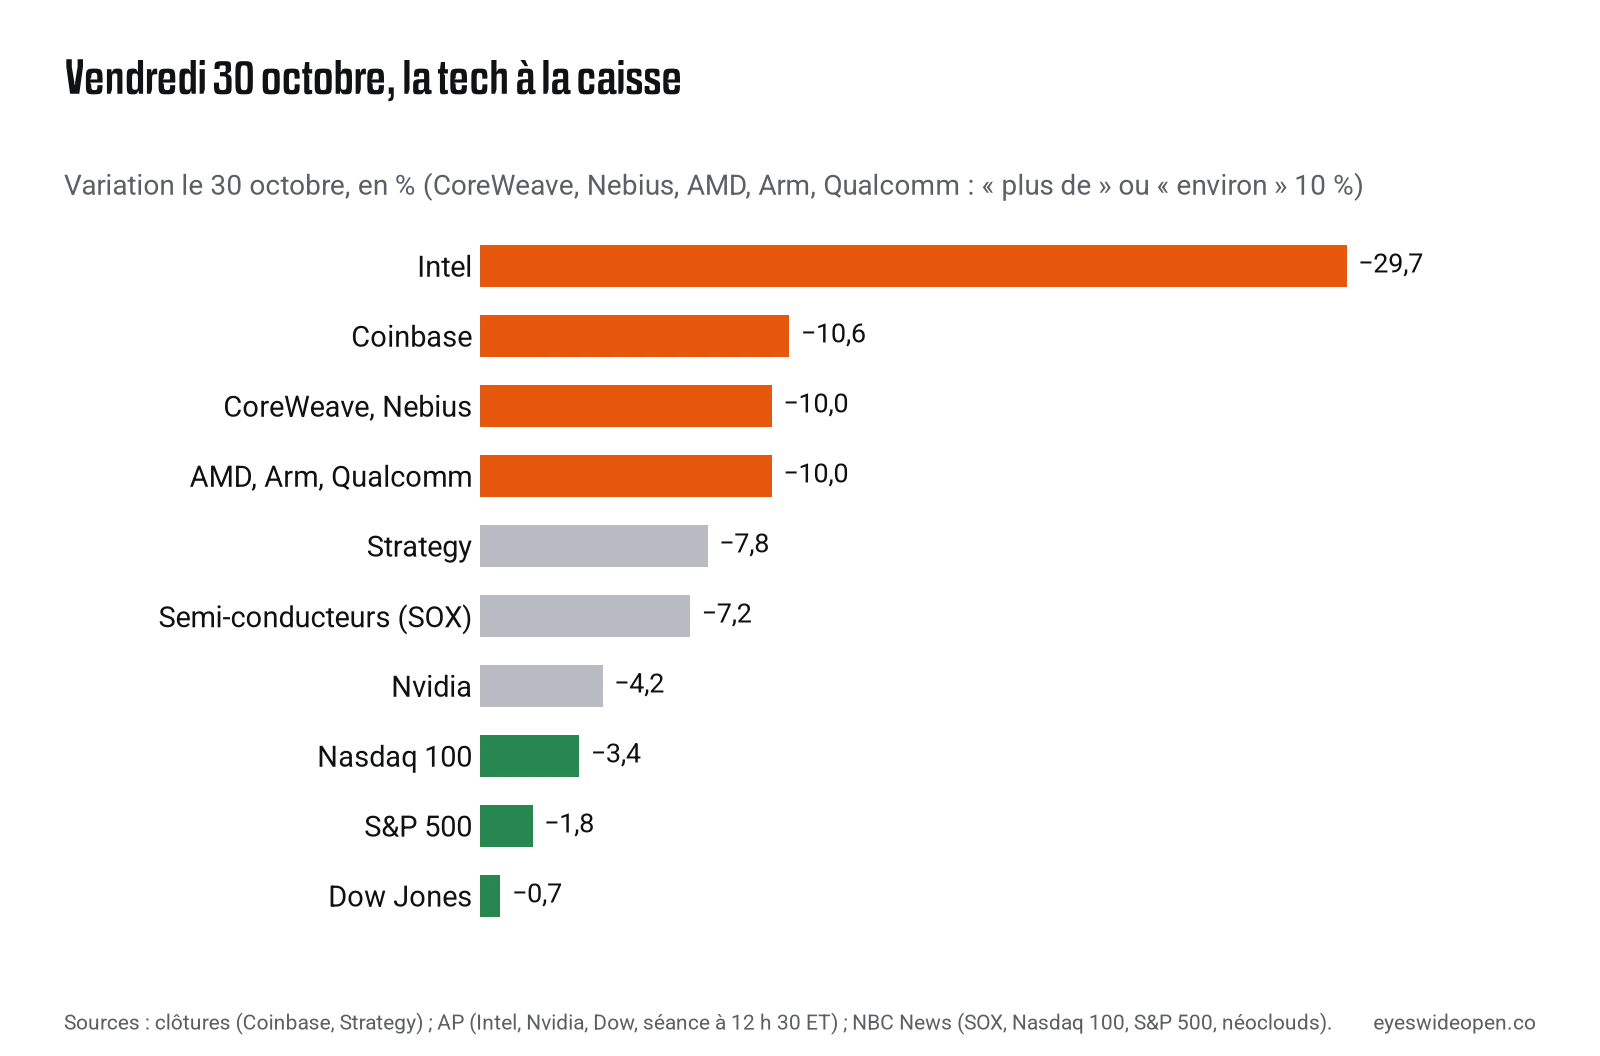
Vendredi 30 octobre, la tech à la caisse. Variation en séance, en %.
Le multiple, d’abord. La veille de la chute, le Nasdaq 100 cote 29,1 fois ses bénéfices des douze derniers mois, selon GuruFocus : 9 % au-dessus de sa moyenne historique, très loin du record de 38. Cher, oui. « Délirant », non. Ce n’est pas le prix qui a changé jeudi soir. C’est le cash. Amazon a brûlé 42,4 milliards de dollars de trésorerie disponible‡ sur douze mois ; il en générait 14,8 un an plus tôt. Le groupe prévoit environ 220 milliards d’investissements en 2026 et « nettement plus » en 2027. Alphabet affiche un flux de trésorerie négatif de 9,1 milliards sur le seul trimestre, des investissements multipliés par plus de deux, et perd environ 500 milliards de capitalisation jeudi, la pire séance de son histoire.
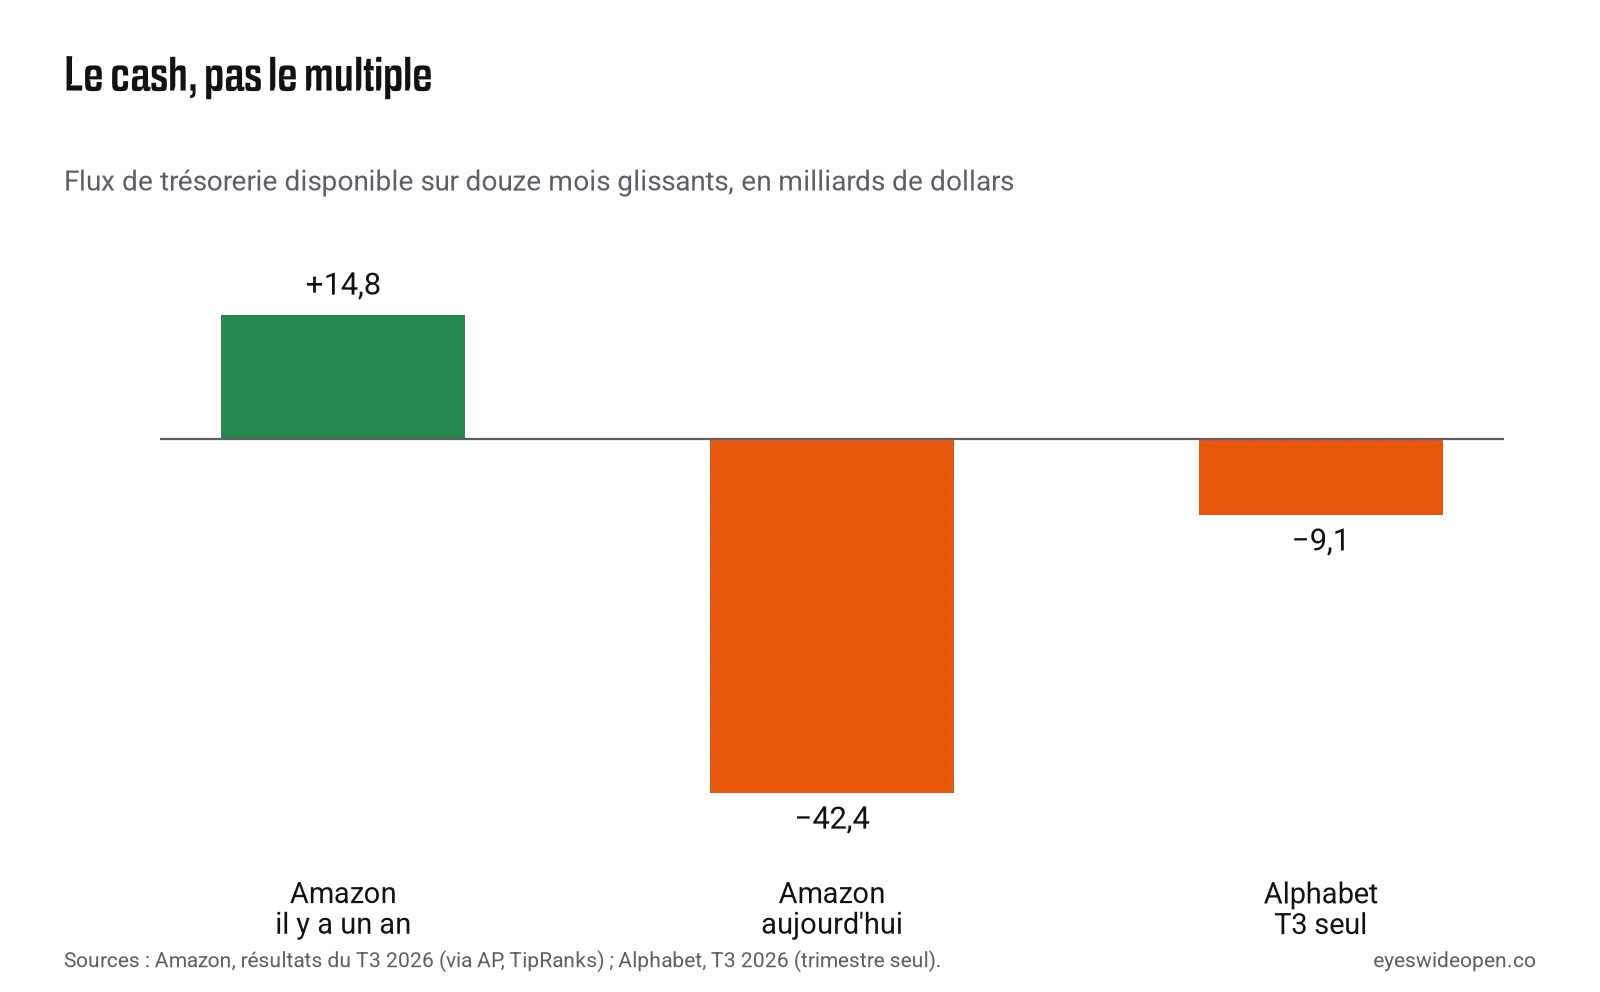
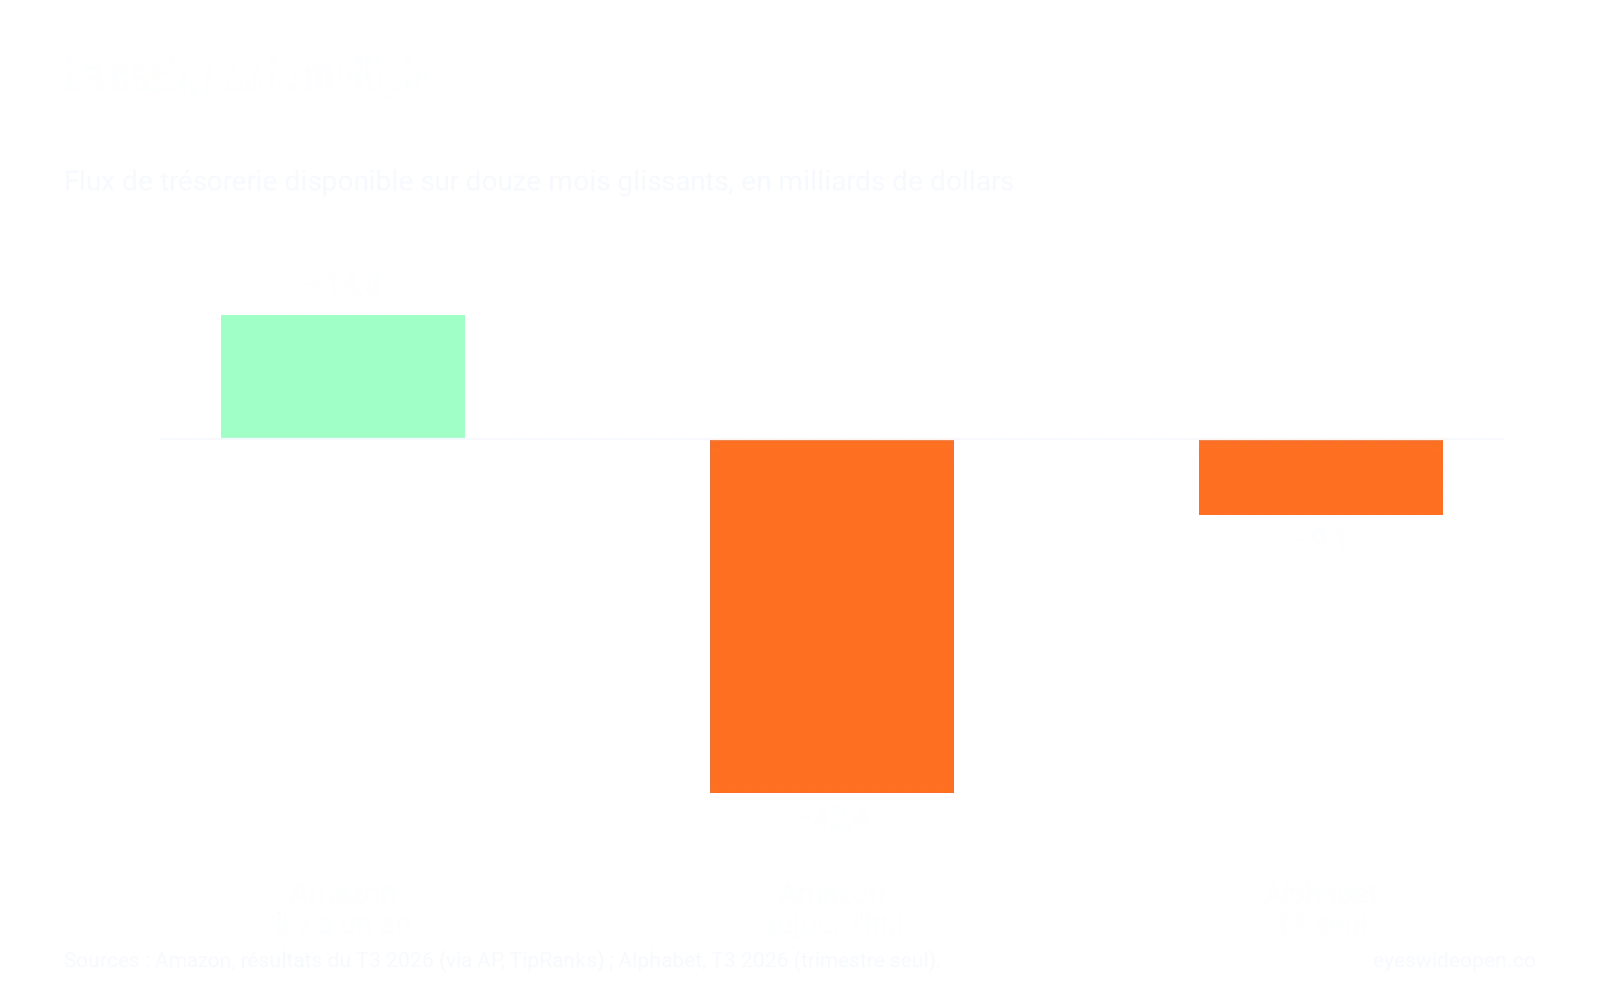
Le cash, pas le multiple. Flux de trésorerie disponible, en milliards de dollars.
Traduction. Les géants du logiciel, ces « machines à marges » qui finançaient tout sur leur trésorerie, deviennent des industriels lourds… qui empruntent. Et 220 milliards d’investissements, on parle pas de trois sous. Et ça se voit sur les taux : les entreprises de l’IA qui lèvent des centaines de milliards pour leurs centres de données paient plus que l’État américain, ce qui pousse les rendements à la hausse. Le dix ans§ dépassait 5,30 % début octobre. Quand l’argent redevient cher, le marché vend d’abord ce qui promet sans encore rapporter.
Logique, non ?
Et c’est là que les deux histoires de la semaine se rejoignent. La même séance, Coinbase perd 10,6 % malgré des résultats meilleurs que prévu, Strategy 7,8 %, et le bitcoin glisse vers 77 000 dollars, contre plus de 86 000 début octobre. La veille, Binance s’était fait voler 6,36 milliards (voir la dépêche). La crypto n’est pas une classe d’actifs « à part » : c’est la version la plus nerveuse du même pari sur la technologie. Quand la confiance flanche d’un côté, l’autre suit, en plus brutal.
Posez-vous une question toute simple : qui, dans cette histoire, a vraiment changé d’avis jeudi soir ? Pas les clients de l’IA, ils sont toujours là. Pas les ingénieurs, ils construisent toujours. Ce qui a changé, c’est le prix du temps. Tant que l’argent était gratuit, on pouvait financer dix ans de promesses sur la trésorerie d’aujourd’hui. Autour de 5 % le dix ans (4,94 % vendredi), chaque année d’attente se paie… et le marché commence à faire l’addition, ligne par ligne, entreprise par entreprise. La fin de l’IA en Bourse ? Pas du tout. La fin de l’IA « au forfait », celle où tout le secteur montait d’un bloc.
La suite ressemblera à un tri : ceux dont les centres de données se remplissent de clients qui paient, et ceux qui construisent d’abord en espérant qu’ils viendront.
†correction : baisse d’au moins 10 % depuis le dernier sommet, par convention.
‡trésorerie disponible (free cash flow) : l’argent qu’il reste à une entreprise une fois payés ses investissements ; négative, elle en brûle.
§dix ans : le rendement de l’emprunt d’État américain à dix ans, taux de référence de toute la finance mondiale.