EMPIRES
Quand on n’est pas à table, on est au menu : l’Europe face à la pyramide souveraine de l’IA
Une signature à Washington coûte jusqu’à 5,5 milliards de dollars à Nvidia, des drones frappent des data centers dans le Golfe. Le pouvoir de l’IA se lit en sept étages, et l’Europe en est presque absente.
À Washington, un fonctionnaire pose sa signature au bas d’une feuille. Le geste est administratif, anodin, sans cérémonie. À près de quatre mille kilomètres de là, quelques jours suffisent pour que Nvidia, l’une des plus grandes capitalisations de la planète, annonce jusqu’à cinq milliards et demi de dollars de charges…
Pas un coup de feu n’a été tiré. Pas une usine n’a brûlé. Une signature aura suffi à dissoudre, en silence, l’équivalent du PIB annuel d’un petit pays.
Ce n’était pas une faillite. Ce n’était pas une disruption technologique. Ce n’était pas non plus une décision de marché. C’était une décision d’État, exécutée par un fonctionnaire dont personne ne connaît le nom, sur une feuille que personne n’a lue, à propos d’un produit qu’aucun consommateur ne touchera jamais.
Et c’est l’événement le plus important du trimestre pour l’une des plus grandes capitalisations de la planète.
Près de onze mois plus tard, en mars 2026, à l’autre extrémité du monde, un drone iranien percute un bâtiment aux Émirats. Puis un deuxième. Puis, à Bahreïn, un troisième est endommagé. Aucun soldat à l’intérieur, seulement des serveurs. Pour la première fois dans l’histoire militaire moderne, un État frappe délibérément des centres de calcul commerciaux comme actes de guerre. Environ un mois plus tard, le 3 avril 2026, le compte X du Tehran Times publie une vidéo de l’IRGC. Une image satellite zoome lentement sur un chantier d’Abu Dhabi que Google Maps refuse de montrer. À l’écran, une phrase, en anglais : Nothing stays hidden to our sight, though hidden by Google. Le chantier visé est celui de Stargate, le plus grand site de calcul jamais conçu hors des États-Unis.
Une signature. Des drones. Une image satellite. Trois gestes hétérogènes en apparence, et pourtant la même grammaire : celle d’un État qui interrompt, qui détruit, qui désigne. Aucun de ces gestes n’est passé par les canaux que la finance sait lire. Aucun n’apparaîtra dans un rapport trimestriel, dans une note d’analyste, ou dans une thèse d’investissement. Et pourtant chacun, à sa manière, vient de redéfinir ce que vaut un actif que les marchés croyaient comprendre.
Il y a là quelque chose que la grille de lecture financière classique laisse hors de son champ. La bourse regarde les modèles, les applications, les capitalisations. Elle scrute la couche visible de l’intelligence artificielle. Mais le pouvoir réel s’exerce ailleurs, à des étages que personne ne cote, et qui décident pourtant de ce que vaut tout le reste.
Cet article est une cartographie de ces étages.
1. Chronologie d’une décision administrative
L’événement par lequel s’ouvre cet article n’est pas une métaphore. Il s’est produit, dans cet ordre exact, entre 2022 et 2025. Sa chronologie est la grammaire complète du pouvoir qu’on cherche ici à cartographier.
Fin 2022, le Bureau of Industry and Security américain instaure les premières restrictions sérieuses sur l’exportation de GPU vers la Chine. Le seuil technique est précis : au-dessus d’une certaine puissance de calcul, plus rien ne sort de Taïwan à destination de la Chine. Nvidia, qui réalise alors près d’un quart de son chiffre d’affaires sur le marché chinois1, conçoit dans la foulée le H800 : une version délibérément bridée du H100, calibrée à un cheveu sous le seuil de Washington. La manœuvre est habile, mais elle ne durera qu’un an.
En octobre 2023, Washington abaisse le seuil de la puissance de calcul, le H800 devient soumis à licence, de fait interdit. Nvidia récidive avec le H20, version encore plus bridée, conçue cette fois pour passer sous la nouvelle barre. La logique commerciale est imparable, un produit doit exister pour le plus grand marché captif du monde. La logique politique l’est tout autant, car chaque nouveau seuil produit une nouvelle puce sous le seuil. Il n’y a plus de jeu commercial. Il n’y a qu’une négociation tacite, lente, où le régulateur fixe une ligne et l’industriel s’aligne juste en dessous.
Avril 2025, Trump met fin au jeu. Le H20 lui-même est soumis à une licence d’exportation vers la Chine, pour une durée indéterminée. Les stocks déjà produits se retrouvent invendables. Nvidia annonce jusqu’à cinq milliards et demi de dollars de charges sur un seul trimestre, dont 4,5 milliards effectivement passés en charge, sans compter 2,5 milliards de ventes de H20 qui n’ont pas pu être expédiées.2 Aucune perte de marché, aucune crise de demande, aucune erreur stratégique, juste une décision administrative, exécutée à Washington, qui rend instantanément invendable un stock physique entreposé à l’autre bout du Pacifique.
Juillet 2025, nouveau retournement. Washington promet de nouveau des licences d’exportation du H20 vers la Chine ; en août, Nvidia et AMD auraient accepté de reverser 15 % de leurs ventes chinoises au gouvernement américain, un accord rapporté par le Financial Times et non confirmé par Nvidia.3 Ce ne serait pas là un tarif douanier au sens classique. Ce serait un droit de passage souverain, une dîme, prélevée par l’État américain sur les revenus qu’une entreprise américaine génère en vendant à un client étranger un produit fabriqué à Taïwan.
ce serait sans précédent dans l’histoire récente du commerce technologique. L’État ne taxerait plus une transaction, il en extrairait une rente directe en contrepartie de l’autorisation d’exister.
Et c’est ici que la séquence prend toute sa portée :
Malgré les licences promises, malgré le retour annoncé de Nvidia sur le marché chinois, malgré le besoin manifeste des laboratoires d’IA chinois en puissance de calcul, Nvidia ne réalise aucune vente de H20 à des clients chinois au deuxième trimestre de son exercice 2026 (mai-juillet 2025).9 Pas une vente. Le marché captif s’est volatilisé.
La raison est simple, et elle change la nature du jeu. Pékin n’a pas voulu revenir. DeepSeek V4, sorti en avril 2026, démontrerait, selon la presse, qu’un modèle de très haut niveau peut tourner sur les puces Huawei Ascend 950PR sans rien demander à Washington. Alibaba, ByteDance et Tencent, trois grands hyperscalers chinois, se ruent sur Huawei (commandes rapportées, non confirmées par Huawei).10 Le marché que Washington tentait de contrôler par restriction est en train de disparaître par substitution.
La politique américaine produit alors exactement l’inverse de son objectif. À court terme, elle ralentit l’accès chinois au meilleur compute† disponible : objectif atteint. À long terme, elle accélère la construction d’un écosystème technologique chinois entièrement autonome en puces, logiciels, modèles : objectif manqué de manière retentissante. La restriction crée la substitution. La substitution rend la restriction caduque.
Reste l’épisode lui-même, dans son schéma nu. Une entreprise valorisée environ 2 300 milliards de dollars au moment de l’annonce, plus de 5 000 milliards depuis le 29 octobre 2025. Un produit conçu deux fois pour rester légal. Une signature qui entraîne jusqu’à cinq milliards et demi de charges en un trimestre, dont 4,5 milliards effectivement passés. Une rente souveraine de 15 %, rapportée par la presse. Un marché qui s’évanouit malgré sa réouverture. À aucun moment de cette séquence le pouvoir réel n’a appartenu à l’industriel. Il a circulé entre un fonctionnaire américain, une décision politique chinoise, et un acteur taïwanais qui produit physiquement les puces.
D’où la formule qui tient l’ensemble : La bourse mesure la capacité à capter des cashflows. La souveraineté mesure la capacité à les interrompre.
†compute : puissance de calcul.
2. Les sept étages du pouvoir
L’épisode Nvidia n’est pas une exception. C’est en fait une démonstration. Le mécanisme qui a fait annoncer à Nvidia jusqu’à cinq milliards et demi de dollars de charges en un trimestre n’est pas confiné à une entreprise, à un produit, à un trimestre. Il opère partout dans la chaîne de valeur de l’intelligence artificielle, à des intensités différentes, sous des formes différentes, mais selon la même logique. Pour le voir, il faut revenir un instant sur l’objet matériel autour duquel toute l’industrie se replie en ce moment : le data center.
Officiellement, c’est simplement un bâtiment. Une dalle de béton dans le désert, des baies de serveurs, des systèmes de refroidissement. Mais en réalité, c’est tout autre chose. Le site de Stargate, dans le désert au sud d’Abu Dhabi, n’est pas un data center, c’est un nœud. Là-bas convergent OpenAI, Oracle, Nvidia, Cisco, SoftBank, et le conglomérat émirati G42. Six acteurs majeurs de la pile occidentale de l’intelligence artificielle, concentrés sur vingt-six kilomètres carrés de désert4, à quelques centaines de kilomètres de l’Iran. À ce stade, ce n’est plus une infrastructure technologique, c’est une position stratégique avancée, au sens exact où l’on parlait, autrefois, de positions militaires avancées.
Cette confusion entre infrastructure technologique et position stratégique est le cœur du basculement. Et elle ne tient pas seulement à la concentration des acteurs. Elle tient à ce qu’exige, matériellement, un site de cette nature.
Faire tourner un gigawatt d’IA, soit la capacité prévue pour Stargate à plein régime, n’est pas un problème informatique. C’est un problème industriel d’une complexité que le grand public n’imagine pas. Il faut, simultanément :
- Des puces de dernière génération, dont la production est concentrée entre deux acteurs au monde
- Des usines pour les produire, dont la stratégie industrielle est dictée par la défense nationale d’un État insulaire
- Des machines de lithographie pour graver ces puces, dont une seule entreprise sur la planète maîtrise la version la plus avancée
- De l’eau, en quantités massives, pour le refroidissement
- De l’électricité, à un niveau de consommation qui rivalise avec celui de petites métropoles
- Du foncier, des permis, des raccordements
- Des câbles, de la fibre optique, des points d’atterrissage sous-marins
- Et désormais, une protection militaire active contre des frappes étatiques.
Or si un seul de ces éléments venait à manquer, alors le gigawatt n’existerait pas. Aucun bien industriel, dans l’histoire moderne, n’a concentré autant de dépendances stratégiques simultanées sur un seul objet.
Quand un actif réunit autant de dépendances, il se passe ce qui s’est passé pour le pétrole dans les années 1970, pour l’uranium dans les années 1950, pour le charbon au XIXᵉ siècle. L’actif sort de la sphère commerciale et entre dans la sphère souveraine. Il cesse d’être un produit qu’on vend et qu’on achète librement. Il devient un instrument qu’on autorise, qu’on taxe, qu’on interdit, qu’on défend par les armes s’il le faut.
Le drone iranien qui frappe AWS en mars 2026, la vidéo de l’IRGC qui désigne Stargate en avril, l’obligation de licence américaine qui fait passer 4,5 milliards en charge chez Nvidia, ne sont que trois manifestations du même basculement : la puissance de calcul a quitté le commerce. Elle est entrée dans la guerre.
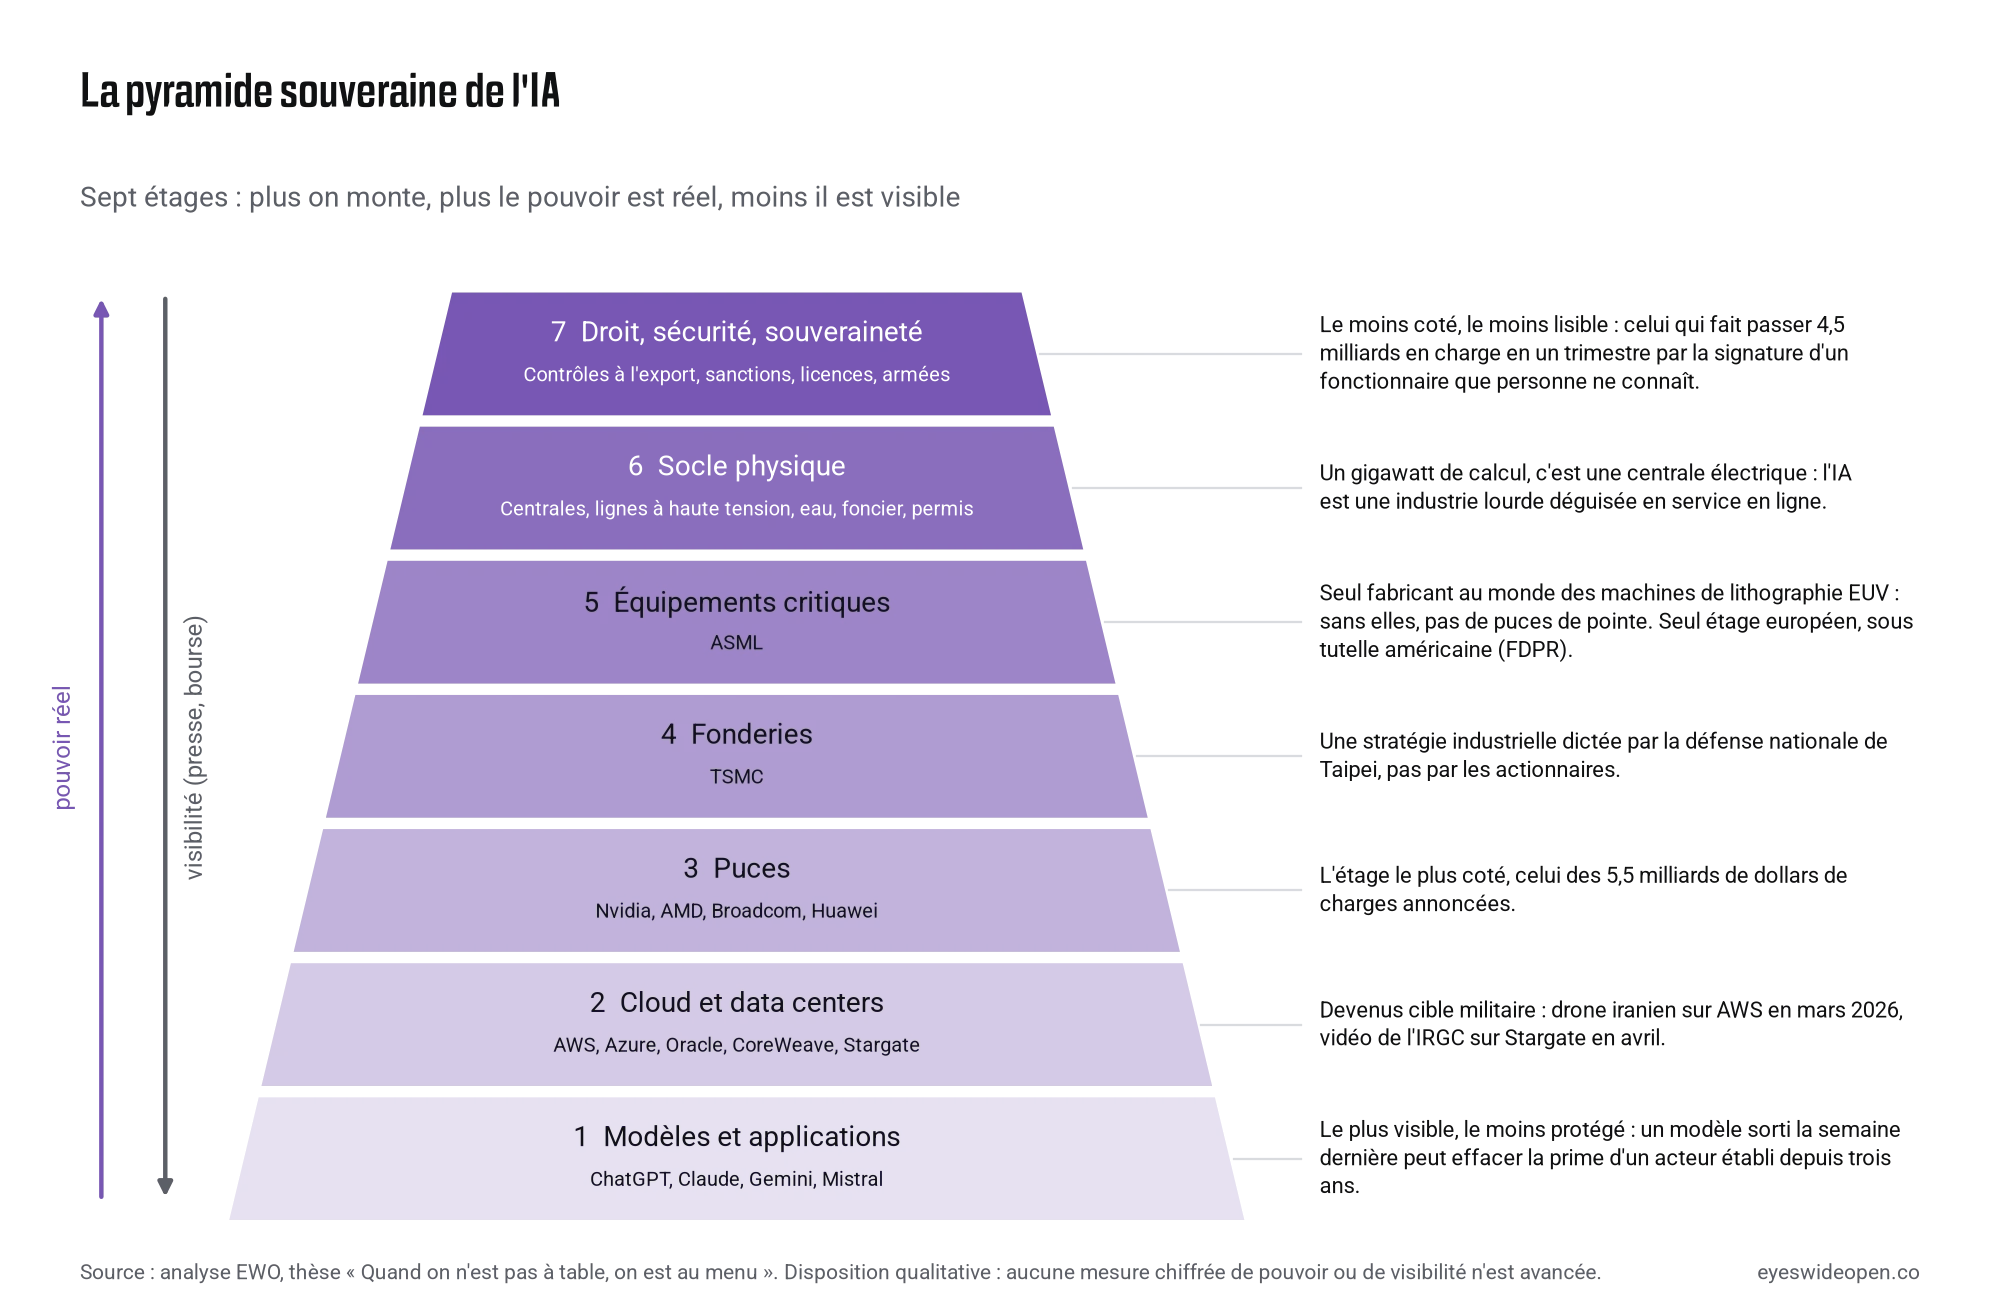
Reste à savoir comment ce basculement se distribue le long de la chaîne. Car toutes les couches de la pile IA ne sont pas également exposées au pouvoir souverain. Certaines en sont presque protégées par leur visibilité même. D’autres, plus discrètes, en concentrent l’essentiel. C’est la cartographie de cette inégalité, la pyramide souveraine de l’intelligence artificielle, qu’il faut maintenant déployer :
3. L’Europe : cas d’étude d’une absence
La pyramide ne se contente pas de classer les étages. Elle révèle aussi que certains acteurs n’appartiennent plus à la catégorie où on les range. ASML est juridiquement néerlandaise. TSMC est juridiquement taïwanaise. Mais l’une comme l’autre ont quitté la condition d’entreprise privée ordinaire pour entrer dans une catégorie qu’on n’a pas encore appris à nommer : celle des pays-tampons industriels. Libres dans leur droit national, alignées dans leur politique commerciale. Souveraines sur le papier, vassales en pratique.
Le mécanisme qui produit cette condition porte un nom technique et un effet géopolitique massif : la Foreign Direct Product Rule, ou FDPR†. Le principe est simple. Dès qu’un produit fabriqué hors des États-Unis incorpore une composante de technologie, de logiciel ou de propriété intellectuelle américaine, Washington estime avoir le droit de contrôler sa destination finale, quelle que soit la nationalité du fabricant, quelles que soient les lois du pays d’origine. ASML conçoit ses machines aux Pays-Bas, mais ces machines incorporent de la PI‡ américaine : donc Washington décide à qui elles peuvent être vendues. Résultat empirique : zéro machine EUV livrée à la Chine depuis 2009.5 La décision est formellement néerlandaise, mais n’en demeure pas moins politiquement américaine.
la FDPR est l’extension extraterritoriale la plus efficace du droit américain depuis la mise en place du dollar comme monnaie de réserve. Elle transforme la PI américaine en levier de contrôle sur des chaînes industrielles entières, sans que les États-Unis aient besoin de posséder l’industrie en question. Une forme de propriété diffuse, sans titre, mais qui produit les mêmes effets que la propriété juridique.
Et c’est dans cet espace-là, la zone où le droit américain s’exerce sans le drapeau américain, que l’Europe se retrouve coincée.
Officiellement, l’Europe a une carte dans la pile. Une seule, mais elle est majeure : ASML. Sans ASML, pas de lithographie EUV ; sans EUV, pas de puces avancées ; sans puces avancées, pas d’intelligence artificielle de pointe. On pourrait naïvement imaginer que cette position confère à l’Union européenne un levier décisif, un point d’appui pour négocier, peser, exister.
Sauf que ce n’est pas ce qui se passe. ASML existe physiquement en Europe, mais ses décisions stratégiques se prennent ailleurs. La licence d’exportation est néerlandaise sur le papier, américaine en réalité. Bruxelles n’a aucun rôle dans cette décision. Le Parlement européen non plus. Les États membres encore moins. La couche 5 de la pyramide est techniquement européenne et politiquement extérieure à l’Europe.
Sur les six autres étages, l’Europe est tout simplement absente. Pas de modèle d’envergure mondiale qui tienne tête à OpenAI ou Anthropic. Pas d’hyperscaler comparable à AWS ou Azure. Pas de fabricant de puces de dernière génération, ni de concepteur, ni de fondeur. Pas non plus de protection militaire crédible pour son infrastructure énergétique critique. Pas de doctrine souveraine sur le compute.
Sept étages, une présence partielle sur un seul, et même celui-là sous tutelle politique d’un État tiers.
Que fait l’Europe à la place ? Elle écrit. L’Europe s’est spécialisée dans la rédaction du mode d’emploi de la puissance des autres. Elle régule. Elle amende. Elle conditionne. Elle légifère sur l’IA Act, le DMA, le DSA, le GDPR ; elle produit du droit avec une virtuosité qu’aucune autre puissance n’égale.
Mais elle produit du droit sur des objets qu’elle ne fabrique pas, dans des chaînes qu’elle ne contrôle pas, à propos de modèles qu’elle n’entraîne pas.
À ce stade, une voix s’élève toujours, et elle est presque toujours européenne. « Des investisseurs pensent que l’Europe a perdu parce qu’elle réglemente trop. »6 C’est devenu une antienne, répétée dans les conférences, les médias économiques, les conversations de dîner entre cadres. Son origine mérite qu’on s’y arrête. Ce récit : Bruxelles comme nid de ronds-de-cuir incapables de produire autre chose que du droit, est largement diffusé par les acteurs américains qui ont tout intérêt à ce qu’il devienne le diagnostic dominant.
on appelle ça, en psychologie, une forme d’impuissance apprise. L’Europe l’a internalisée.
Le problème de ce récit, ce n’est pas qu’il soit faux. Il est partiellement vrai : la régulation est lourde, parfois mal calibrée, et l’innovation industrielle européenne dans le numérique est effectivement faible. Le problème, c’est qu’il fait disparaître la question structurelle derrière la question morale. Il transforme une absence géopolitique, l’Europe ne possède pas les étages de la pyramide, en faute caractérielle. Ce n’est plus l’Europe est absente parce que les étages sont occupés ailleurs, c’est l’Europe est absente parce qu’elle est nulle. Le glissement est commode pour ceux qui occupent les étages. Il l’est moins pour ceux qui essaient de penser comment en occuper.
Et en géopolitique, il existe une règle qui résume assez bien ce genre de position : quand on n’est pas à table, on est au menu.
L’Europe n’est pas à table. Elle régule un dîner qui se déroule sans elle. Et le menu : conditions d’accès au calcul, seuils d’export, standards techniques, architectures de sécurité, est composé par d’autres convives.
Cette observation a une conséquence directe pour l’investisseur européen, et c’est elle qu’il faut maintenant regarder de face. Tant qu’on cherche les gagnants de l’IA du côté des modèles, des applications, ou même des puces, on raisonne dans le cadre de l’analyste financier classique : qui aura la meilleure technologie ? Qui captera la plus grosse part de marché ? Qui maintiendra la marge la plus haute ? Ces questions ne sont pas fausses. Elles sont simplement secondaires. La question primaire, celle que la pyramide souveraine impose, est d’une autre nature.
†FDPR (Foreign Direct Product Rule) : mécanisme juridique américain qui soumet au contrôle des exportations américaines tout produit fabriqué à l’étranger dès lors qu’il incorpore une technologie, un logiciel ou une propriété intellectuelle d’origine américaine, quelle que soit la nationalité du fabricant.
‡PI : propriété intellectuelle.
4. La vraie question d’investissement
L’année 2025 a vu se succéder les introductions en bourse les plus massives de la décennie sur le segment IA. Des valorisations à dix chiffres. Des levées qu’on commente comme des événements civilisationnels. Des modèles qu’on présente comme des ruptures anthropologiques, et les capitalisations qui suivent. À chaque opération, le même mouvement : une presse économique en transe, des analystes qui révisent leurs cibles à la hausse, des particuliers qui se ruent sur des fonds thématiques, et une question, partout, qui revient comme un mantra. Quel est le bon cheval ?
C’est précisément la mauvaise question.
Pour comprendre pourquoi, il faut admettre quelque chose qui contredit frontalement le vocabulaire de ces opérations. On parle de pure players de l’intelligence artificielle. Le terme suggère qu’il existerait, quelque part dans la pile, des acteurs qui seraient purement exposés à la technologie elle-même, sans intermédiaire, sans dépendance, sans biais. Or si la pyramide qu’on vient de déployer dit quelque chose, c’est précisément le contraire :
- Les pure players des modèles dépendent de la couche cloud pour exister.
- La couche cloud dépend des puces pour calculer.
- Les puces dépendent des fonderies pour être produites, qui dépendent des équipementiers pour être gravées, qui dépendent du socle physique pour être alimentées, qui dépendent de la couche souveraine pour exister légalement…
À chaque étage, la valeur captée par le niveau inférieur peut être interrompue par la décision du niveau supérieur.
les seuls vrais pure players de l’IA, à ce jour, ce sont les États qui jouent sur les sept étages en même temps. Et il n’y en a que deux.
Cela change la nature même de la question d’investissement. L’analyste classique demande : qui aura la meilleure technologie ? Qui captera la plus grande part de marché ? Qui maintiendra la marge la plus haute ? Ces questions ne sont pas fausses. Elles sont simplement secondaires, parce qu’elles supposent un cadre : celui de la libre concurrence sur un marché autonome qui ne décrit plus la réalité du secteur.
La pyramide souveraine impose deux questions différentes, qui en réalité s’emboîtent :
La première est tactique : quelle entreprise sera la favorite de son État ? Pas la meilleure techniquement, pas la plus innovante, pas la plus capitalisée, mais bien la favorite. Celle qui aura les autorisations d’export, les contrats publics, les protections juridiques, l’accès au capital stratégique.
Allez demander à Anthropic : modèle de premier plan, valorisation de 380 milliards de dollars, accès pionnier aux réseaux classifiés américains, ce qu’il advient d’une entreprise dont le CEO refuse de lever les restrictions d’usage de son IA pour le Pentagone. En trois jours de février 2026 : liste noire administrative, ordre présidentiel de cesser tout usage fédéral, désignation comme supply chain risk (catégorie habituellement réservée aux fournisseurs étrangers hostiles). La favorite n’est pas la meilleure. La favorite est celle qui ne dit pas non.7
Cette question ne se résout pas en lisant un compte de résultat. Elle se résout en lisant les arbitrages politiques en cours dans les capitales concernées.
La seconde est stratégique : sur quel axe géopolitique parie-t-on ? Investir dans Nvidia ou dans Huawei n’est plus un choix entre deux fournisseurs concurrents, c’est un choix entre deux infrastructures de souveraineté. Investir dans TSMC, c’est investir dans la posture de défense de Taïwan. Investir dans ASML, c’est investir dans une PI américaine logée dans un boîtier néerlandais.
à mesure que la pyramide se rigidifie, l’exposition à l’IA cesse d’être une exposition technologique pour devenir une exposition à un axe géopolitique. Le marché n’a pas encore intégré cette transformation dans ses outils de pricing.
Reformulée à la lumière de la pyramide, la question d’investissement ne porte plus sur la révolution de l’intelligence artificielle. Elle porte sur la guerre froide qui s’organise autour d’elle. C’est un changement de catégorie. Et c’est probablement ce changement de catégorie que les valorisations actuelles peinent le plus à intégrer, parce qu’aucun multiple de chiffre d’affaires, aucun pipeline produit, aucun moat technologique ne mesure cette chose-là.
À ce stade, le lecteur attentif se posera une question légitime. Si même les acteurs cotés ne sont pas souverains, si chaque étage de la pyramide peut être interrompu par celui du dessus, si l’investisseur est in fine exposé à un axe géopolitique plus qu’à une technologie, où se déplace alors la vraie compétition ? Là où aucune juridiction terrestre ne s’applique. Là où aucun État, pour l’instant, n’a posé sa main pleine. Et c’est précisément le terrain que ni Pékin ni Washington ne pouvaient laisser vacant.
5. Sept cents kilomètres plus haut
Cette compétition, telle qu’on vient de la décrire : pyramide, pays-tampons, arbitrages tactiques, axes géopolitiques, se joue intégralement sur Terre. Toutes les couches qu’on a parcourues sont terrestres. Toutes les juridictions qui les régissent sont terrestres. Tous les drones qui peuvent les frapper sont terrestres. La pyramide souveraine de l’intelligence artificielle est, à l’heure où ces lignes sont écrites, une pyramide ancrée dans le sol.
Et pourtant.
En janvier 2026, la China Aerospace Science and Technology Corporation, premier contractant spatial d’État de la République populaire, inscrit dans son plan quinquennal la construction d’une infrastructure de calcul orbital à l’échelle du gigawatt.11 En avril 2026, Orbital Chenguang, une start-up incubée par le Beijing Astro-Future Institute of Space Technology, sécurise 57,7 milliards de yuans (environ 8,4 milliards de dollars) de lignes de crédit auprès de douze banques chinoises8 pour bâtir une constellation de data centers IA en orbite basse. La cible : un calcul exécuté à 700 kilomètres au-dessus de la surface terrestre, alimenté par l’énergie solaire continue, refroidi par le rayonnement spatial, sans foncier à acquérir, sans permis à négocier, sans frappe terrestre à craindre. Le projet est en opposition directe avec la compagnie spatiale d’un certain entrepreneur américain dont les ambitions orbitales sont publiques depuis plus d’une décennie.
À 700 kilomètres d’altitude, la FDPR ne s’applique pas. Aucun État n’a, à ce jour, signé une convention contraignante sur la souveraineté du calcul en orbite. Les sanctions extraterritoriales américaines s’arrêtent là où s’arrête la juridiction. Et la juridiction, traditionnellement, s’arrête à la frontière.
la course aux data centers orbitaux n’est pas une fuite technologique en avant. C’est une tentative coordonnée, par les deux grandes puissances, d’occuper la première couche au-dessus du droit souverain terrestre ; la seule, peut-être, qui ne soit pas encore disputée.
La compétition terrestre que cet article a passée en revue, celle des cinq milliards et demi de charges annoncées par signature, drones contre data centers, ASML sous tutelle américaine, Europe au menu, pourrait n’être que le préambule de ce qui se prépare au-dessus.
Et si ce préambule est déjà aussi violent, on peut raisonnablement s’interroger sur ce que sera la suite.
Mais cette question, celle du déplacement de la pyramide vers l’orbite, est en réalité une question dérivée. La question primaire est ailleurs, et elle s’impose dès qu’on regarde qui construit ces infrastructures orbitales. Ni Pékin ni Washington ne les fabriquent directement. Les États passent commande. Le travail est exécuté par des acteurs privés dont la position dans la pyramide est en train de muter (qui ne sont plus tout à fait des entreprises, pas encore tout à fait des bras armés d’États) mais qui occupent désormais des couches que ni le marché classique ni la souveraineté classique ne savent plus décrire.
À leur sujet, on entend dire qu’ils sont les nouveaux pure players de l’IA. C’est peut-être l’erreur la plus coûteuse que l’analyse financière puisse commettre en ce moment, et c’est elle qu’il faudra disséquer dans le prochain temps de cette série.
Sources
- NVIDIA, Form 10-K, exercices fiscaux 2022 et 2023 (clos fin janvier), répartition géographique du chiffre d’affaires : la Chine, Hong Kong compris, pèse environ un quart des ventes (de l’ordre de 21 % à 26 % selon l’exercice). Valeurs à recouper dans les dépôts SEC (https://www.sec.gov, CIK 1045810).
- NVIDIA, Form 8-K du 15 avril 2025 : le gouvernement américain a notifié le 9 avril, puis le 14 avril pour une durée indéterminée, l’obligation de licence pour exporter le H20 vers la Chine ; charges attendues jusqu’à environ 5,5 milliards de dollars au premier trimestre de l’exercice 2026 (stocks, engagements d’achat, provisions). https://www.sec.gov/Archives/edgar/data/1045810/000104581025000082/nvda-20250409.htm ; NVIDIA, communiqué des résultats du premier trimestre de l’exercice 2026 (28 mai 2025, trimestre clos le 27 avril 2025) : 4,5 milliards de dollars de charges comptabilisées et 2,5 milliards de dollars de ventes de H20 non expédiées, https://nvidianews.nvidia.com/news/nvidia-announces-financial-results-for-first-quarter-fiscal-2026
- Financial Times, 10 août 2025, repris par Fortune, « Nvidia and AMD agree to give the US government 15 % of China chip sales », https://fortune.com/2025/08/10/nvidia-amd-chips-h20-mi308-china-sales-revenue-trump-export-license ; TrendForce, 11 août 2025, https://www.trendforce.com/news/2025/08/11/news-nvidia-amd-make-historic-deal-reportedly-pay-15-of-h20-mi308-china-sales-for-export-licenses/. Le prélèvement de 15 % (H20 de Nvidia, MI308 d’AMD) a été rapporté par des sources anonymes et n’est pas confirmé par Nvidia ; les licences avaient été annoncées en juillet 2025 et obtenues le 8 août 2025.
- G42, OpenAI, Oracle, NVIDIA, SoftBank Group et Cisco, « Global Tech Alliance Launches Stargate UAE », 22 mai 2025 : campus UAE-US AI de 5 GW sur dix miles carrés (environ 26 km²), dont un premier cluster de 1 GW construit par G42 ; première tranche de 200 MW attendue en 2026. https://group.softbank/en/news/press/20250522
- Reuters, janvier 2020, repris par Wccftech, « ASML NXE:3400B might be the EUV scanner blocked by U.S. in Chinese sale », https://wccftech.com/asml-euv-scanner-trump-china/ ; Bits&Chips, https://bits-chips.com/?p=111745 : le gouvernement néerlandais n’a pas renouvelé en 2019 la licence d’exportation d’ASML pour un scanner EUV destiné à SMIC. ASML n’a, à ce jour, jamais livré de machine EUV à un client chinois.
- Audition d’Arthur Mensch (Mistral AI) devant la commission d’enquête de l’Assemblée nationale sur les dépendances structurelles et les vulnérabilités systémiques du numérique, 12 mai 2026, compte rendu de la session 2025–2026 (https://questions.assemblee-nationale.fr/dyn/17/comptes-rendus/cenum/l17cenum2526042_compte-rendu.pdf). Propos tenus (compte rendu n° 42, p. 12–13) : « Des investisseurs pensent que l’Europe a perdu parce qu’elle réglemente trop. » ; « Les États-Unis ne se privent pas de s’emparer du récit selon lequel l’Europe serait perdante à cause des ronds-de-cuir qui réglementent à Bruxelles parce qu’ils sont incapables d’innover. » ; Mensch y voit « une forme de colonialisme ». Verbatim contrôlé le 3 novembre 2026 dans le compte rendu.
- Épisode Anthropic et Pentagone : ultimatum de Pete Hegseth (24 février 2026), refus public de Dario Amodei (26 février), désignation supply chain risk (27 février), recours en justice (mars). Cour d’appel fédérale du circuit de Washington D.C., refus de suspendre la désignation (avril 2026), puis arrêt au fond (25 septembre 2026). TheNextWeb, « US appeals court upholds Pentagon’s supply chain risk label on Anthropic », https://thenextweb.com/news/anthropic-pentagon-supply-chain-risk-appeals-court-ruling ; CTV News (AP), 25 septembre 2026, https://www.ctvnews.ca/world/article/federal-court-says-pentagon-can-label-anthropic-a-supply-chain-risk/ ; valorisation d’Anthropic : Anthropic, « Anthropic raises $30 billion in Series G funding at $380 billion post-money valuation », 12 février 2026, https://www.anthropic.com/news/anthropic-raises-30-billion-series-g-funding-380-billion-post-money-valuation
- SpaceNews (Andrew Jones), « China backs orbital data center startup with $8.4 billion in credit lines », 22 avril 2026, https://spacenews.com/china-backs-orbital-data-center-startup-with-8-4-billion-in-credit-lines/ : Beijing Orbital Twilight Technology (Orbital Chenguang), lignes de crédit stratégiques de 57,7 milliards de yuans (environ 8,4 milliards de dollars) auprès de douze institutions financières, annoncées le 20 avril 2026 avec la clôture d’un tour pré-A1.
- NVIDIA, communiqués de résultats du premier trimestre de l’exercice 2026 (28 mai 2025 : 4,6 milliards de dollars de ventes de H20 au trimestre, avant l’obligation de licence) et du deuxième trimestre (27 août 2025 : aucune vente de H20 à des clients chinois ; 650 millions de dollars de ventes de H20 à un client hors de Chine). https://nvidianews.nvidia.com/news/nvidia-announces-financial-results-for-first-quarter-fiscal-2026 ; https://nvidianews.nvidia.com/news/nvidia-announces-financial-results-for-second-quarter-fiscal-2026
- DeepSeek API Docs, « DeepSeek-V4 Preview Release », 24 avril 2026 (la page ne mentionne ni Huawei ni Ascend), https://api-docs.deepseek.com/news/news260424 ; le lien avec les puces Huawei et les commandes d’Alibaba, ByteDance et Tencent est rapporté par la presse : The Decoder, 3 avril 2026, d’après The Information, https://the-decoder.com/deepseek-v4-will-reportedly-run-entirely-on-huawei-chips-in-a-major-win-for-chinas-ai-independence-push/ ; TrendForce, 7 avril 2026.
- Developing Telecoms, 30 janvier 2026, d’après Reuters et CCTV : la China Aerospace Science and Technology Corporation inscrit dans son plan de développement quinquennal une infrastructure de calcul spatial à l’échelle du gigawatt. https://www.developingtelecoms.com/telecom-technology/data-centres-networks/19687-china-plans-to-launch-space-data-centres-over-next-five-years.html